Cocineros y lavaplatos están en la lista de propinas del IRS
Los W-2 de 2026 deben mostrar las propinas reportadas (código TP) y un código de ocupación. Una propina automática que no se puede quitar no es propina.

La deducción "no tax on tips" (sin impuesto a las propinas) es ley desde julio de 2025, y casi todo lo que se ha escrito sobre ella está pensado para meseros que quieren saber cuánto van a ahorrar. Para un dueño de restaurante la pregunta es más concreta y tiene fecha límite: qué tiene que hacer distinto tu nómina en los formularios W-2 de 2026, que se entregan a más tardar el 1 de febrero de 2027.
El reglamento final salió en abril. Tres cosas importan más a un restaurante que el titular: quién está en la lista de ocupaciones, qué pasa con un cargo por servicio automático y las nuevas casillas del W-2. Nada de esto es asesoría fiscal para tu negocio; es la regla publicada.
Lo que de verdad recibe tu personal
La deducción, en la sección 224, tiene un tope de $25,000 al año y cubre los años fiscales de 2025 a 2028. Es una deducción, no una exclusión: las propinas siguen apareciendo como salario en el W-2, y el trabajador pide la deducción en un nuevo Anexo 1-A sin necesidad de detallar deducciones. Los casados que declaran por separado no pueden tomarla, y se necesita número de Seguro Social.
La reducción por ingresos se entiende mal casi siempre. Por encima de $150,000 de ingreso ($300,000 en declaración conjunta), lo que se reduce es el tope, $100 por cada $1,000. Las propinas no. Un mesero con $12,000 en propinas y $200,000 de ingreso familiar tiene un tope de $20,000 y deduce todos sus $12,000.
El detalle que más te ayuda: la deducción solo alcanza las propinas reportadas, ya sea en un W-2, un 1099 o el Formulario 4137 del propio trabajador. Las propinas en efectivo no reportadas no reciben nada. Por primera vez, tu personal tiene una razón fiscal para declarar cada propina.
La cocina está en la lista
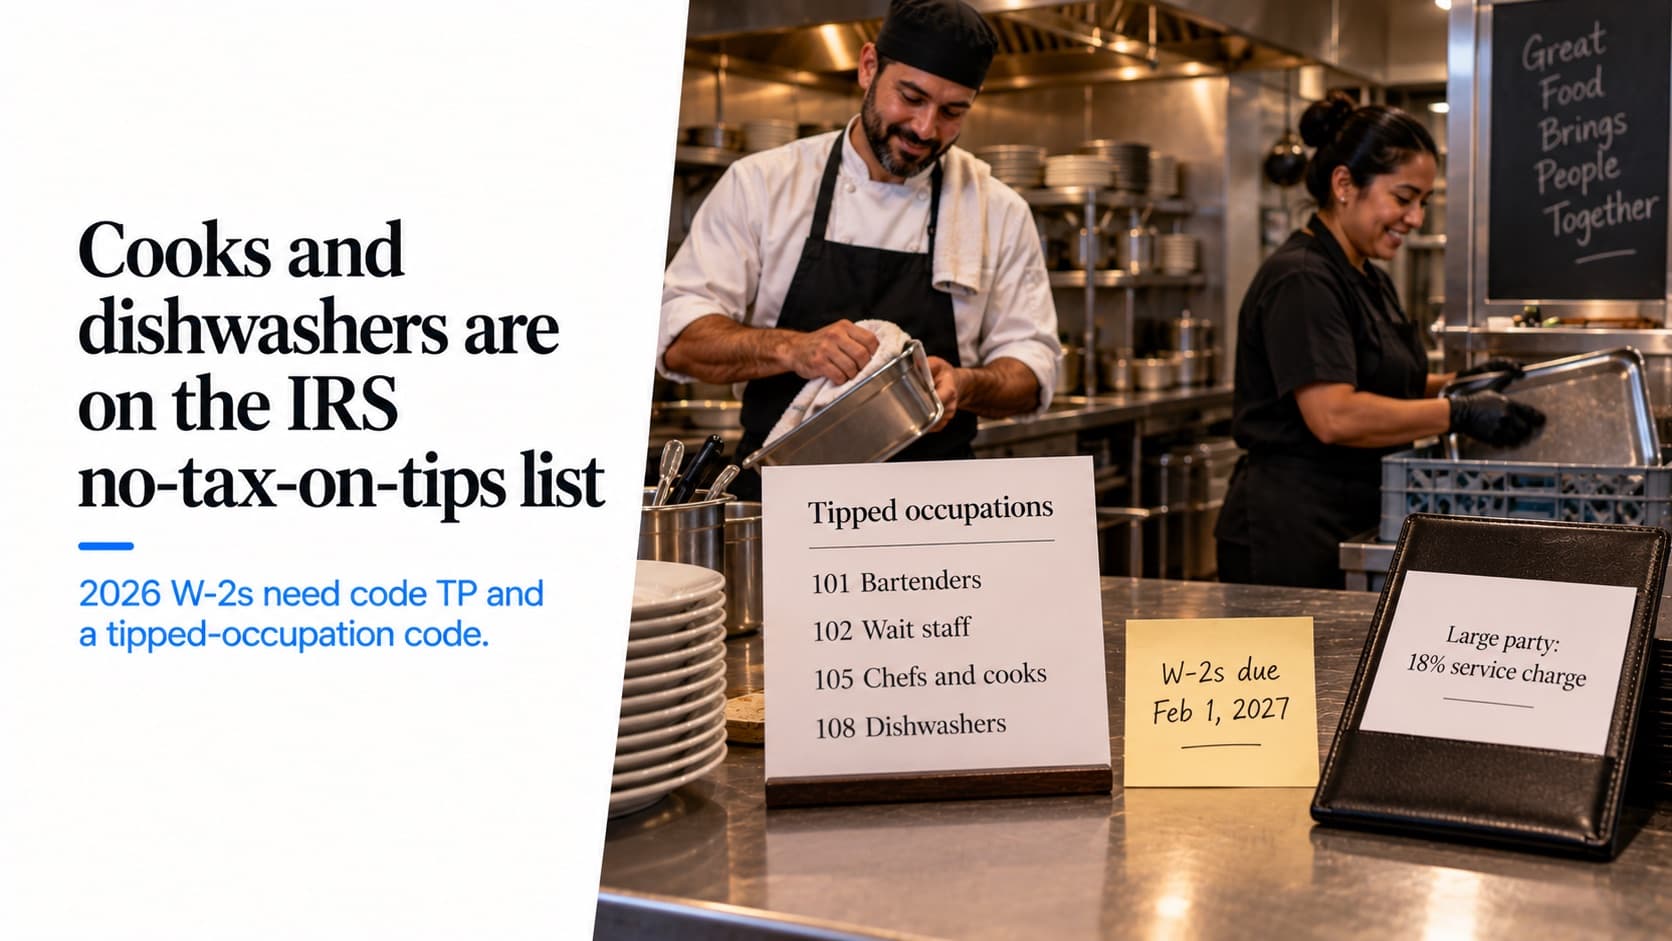
La lista final del Tesoro de ocupaciones con propina tiene unas 70 entradas, cada una con un código de tres dígitos. El grupo de alimentos y bebidas son los códigos del 101 al 110:
| Código | Ocupación |
|---|---|
| 101 | Bartenders |
| 102 | Meseros |
| 103 | Meseros de alimentos y bebidas fuera de restaurante |
| 104 | Ayudantes de comedor y cafetería, ayudantes de bar |
| 105 | Chefs y cocineros |
| 106 | Trabajadores de preparación de alimentos |
| 107 | Trabajadores de comida rápida y mostrador |
| 108 | Lavaplatos |
| 109 | Personal de recepción |
| 110 | Panaderos |
Casi todo lo publicado describe esto como una deducción para meseros y bartenders. No lo es. Un cocinero o un lavaplatos que recibe una parte de un fondo común de propinas puede deducirla, porque los acuerdos para compartir propinas cuentan, y lo mismo el personal de mostrador que recibe propinas por la pantalla de la caja. La excepción son los gerentes y supervisores: las propinas que reciben de un fondo común no califican, y según la ley federal de salarios ni siquiera deberían estar en el fondo. El artículo sobre propinas compartidas explica quién puede participar.
Una propina automática que no se puede quitar no es propina
El ejemplo del propio IRS es el cargo automático de 18% para grupos grandes. Si se agrega sin opción para que el cliente lo ignore o lo cambie, lo que se reparte al personal de ese cargo no son propinas calificadas. Es salario.
El reglamento final suavizó esto respecto al borrador. Un cargo cuenta como voluntario si el cliente puede bajarlo a cero —una barra de propina que llega a $0, un campo de "otro"—, y todo lo que el cliente agregue encima de un cargo obligatorio es propina voluntaria.
Así que convertir las propinas en un cargo por servicio obligatorio ahora cuesta dos veces. Los cargos por servicio son salario, así que pierdes el crédito federal de FICA por propinas sobre ellos, y tu personal pierde la deducción sobre ese dinero. Si usas propinas automáticas para grupos grandes, decide a propósito si el cliente puede quitarlas, y dilo en la cuenta.
Qué cambia en el W-2 de 2026
Las instrucciones del W-2 de 2026 agregan tres cosas:
- Casilla 12, código TP: el total de propinas en efectivo reportadas al empleador. Fíjate en qué es: toda propina reportada, en efectivo o con tarjeta. Tú no filtras qué propinas califican. Eso lo hace el trabajador en su declaración.
- Casilla 14b: hasta dos códigos de ocupación con propina. Si alguna propina se recibió en una ocupación que no califica, uno de los códigos debe ser "000". Un mesero que además recibe parte del fondo como encargado de turno puede necesitar un segundo código.
- Casilla 12, código TT: las horas extra calificadas, y solo la mitad del tiempo y medio.
Para 2025, el IRS perdonó las multas a los empleadores que no pudieron reportar esto por separado. Ese alivio aplica solo al año fiscal 2025. No encontré una extensión para 2026. Planea como si las multas completas por declaraciones informativas aplicaran a los W-2 que mandes en enero.
Los impuestos de nómina no cambian
La deducción es un cambio en el impuesto sobre la renta del trabajador. Las propinas siguen sujetas a la retención del impuesto sobre la renta y a las dos mitades del Seguro Social y Medicare cuando llegan a $20 al mes. El crédito del empleador por el FICA de las propinas, bajo la sección 45B, sigue aplicando a las propinas por encima de $5.15 la hora; la ley de 2025 lo extendió a los negocios de belleza y dejó a los restaurantes igual.
Las horas extra tienen su propia trampa
La deducción por horas extra que la acompaña, con tope de $12,500, cubre solo la prima federal obligatoria de medio tiempo por las horas de más de 40 a la semana. Las horas extra diarias de California, el tiempo doble y las primas del séptimo día no cuentan, porque el IRS dice que lo que exceda la prima obligatoria federal no califica. El código TT debe llevar solo la mitad federal.
Los estados están divididos
La deducción es federal. Cada estado con impuesto sobre la renta decide si la sigue, y los registros no coinciden en la cuenta. California, Nueva York e Illinois son los estados que más se mencionan como los que no la adoptan. Los nueve estados sin impuesto sobre los salarios no se ven afectados. Revisa el departamento de ingresos de tu estado en lugar de cualquier mapa nacional.
Lo que no te voy a dar
Un ahorro promedio por mesero. Todas las cifras que circulan salen de una calculadora que supone un tramo y un ingreso.
Una lista de los estados que la adoptan. Los registros no coinciden, y las cifras de algunos estados no cuadran.
Un alivio de multas para 2026. No encontré ninguno.
Qué hacer antes de enero
- Clasifica cada tipo de cargo de tu POS como "propina" o "cargo por servicio". Un cargo que el cliente no puede bajar es un cargo por servicio.
- Asigna un código de ocupación a cada puesto con propina en la nómina, incluidos cocineros, preparación, mostrador, lavaplatos y panaderos si comparten propinas.
- Saca la parte del fondo de los gerentes de los códigos de ingresos por propina.
- Limpia ya las declaraciones de propinas. El código TP se arma con lo que el personal te reportó, así que los registros de 2026 tienen que estar completos.
- Registra como horas extra calificadas solo la prima federal de medio tiempo.
- Dile a tu personal que reporte cada propina. Por una vez, les conviene.
Para las peleas estatales sobre el crédito por propinas en sí, lee el artículo sobre el crédito por propinas.
Aclaración: trabajo en Katalyst, cuyo POS separa las propinas de los cargos por servicio y pasa las propinas declaradas a la nómina. La decisión que más importa aquí —si tu cargo para grupos grandes se puede quitar— es una decisión de política, no una configuración de software.
Productos de Katalyst relacionados
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.