La responsabilidad salarial no exige ser dueño del restaurante
La multa por impuestos retenidos alcanza tus bienes, la deuda del impuesto sobre ventas es solidaria y mover participaciones exige aval de la junta de licores.

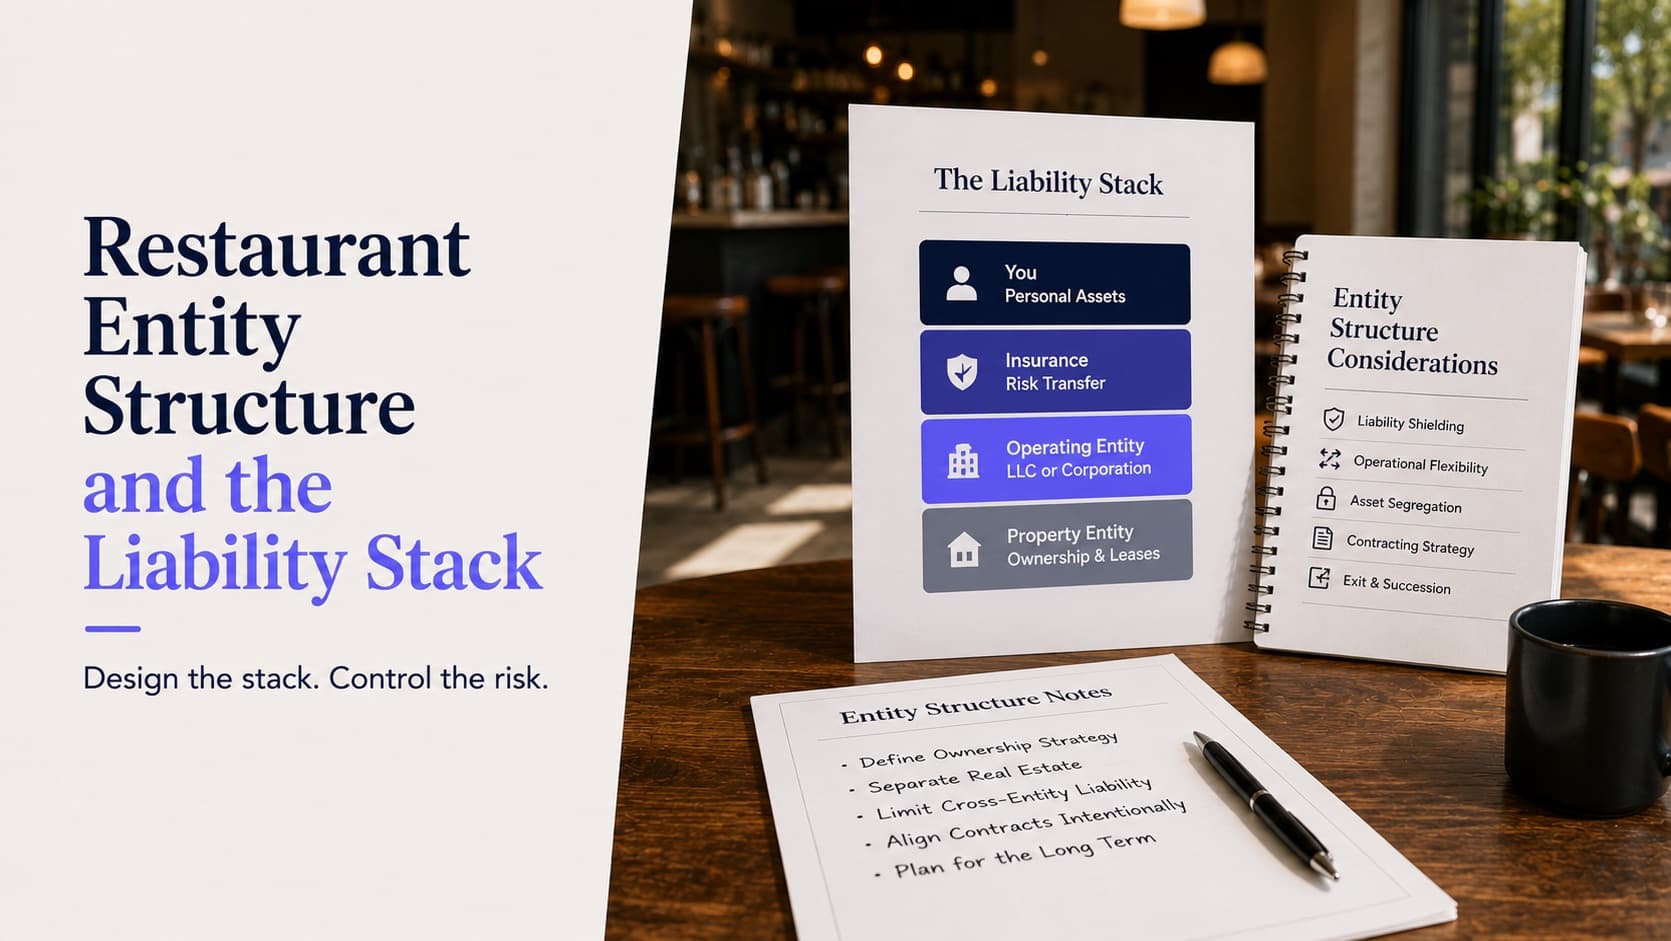
Todo dueño primerizo de restaurante hace la misma pregunta: ¿LLC o S-corp? Y todos los artículos la responden igual: tributación transparente (pass-through), impuesto de trabajo por cuenta propia sobre las distribuciones, compensación razonable, protección de tus bienes personales.
Esa respuesta está bien hasta donde llega. El problema es que apunta a los riesgos equivocados. Las tres exposiciones que de verdad se repiten en los restaurantes atraviesan la entidad directamente, y ninguna es el resbalón en el piso con el que te venden la LLC.
No soy abogado ni contador público (CPA), y nada de esto es consejo para tu situación. Es la lista de cosas que me gustaría saber antes de entrar a esa conversación, para hacer mejores preguntas que "¿LLC o S-corp?".
Tres responsabilidades que atraviesan la entidad
Impuestos de nómina que retuviste y no entregaste
Cuando le retienes a un mesero el impuesto federal sobre la renta, el Seguro Social y Medicare de su cheque, ese dinero lo guardas en fideicomiso para el gobierno. Nunca fue tuyo.
Según el IRC § 6672, la Trust Fund Recovery Penalty hace a una persona física responsable en lo personal por no retener, contabilizar y entregar esos impuestos de forma deliberada. La prueba tiene dos partes: que seas una "persona responsable" y que la falta haya sido "deliberada". Persona responsable significa un control significativo — no necesariamente exclusivo — sobre las finanzas de la empresa, juzgado por posición, obligaciones y autoridad más que por el título del puesto. Deliberada, en la práctica, es una vara baja: saber que se debían los impuestos y pagarles a otros acreedores en su lugar normalmente basta.
Pagarle a tu proveedor de verduras antes que al IRS en un mes malo es exactamente ese patrón de hechos. Y la LLC no lo detiene. Es un mecanismo de cobro diseñado específicamente para atravesar la estructura de la entidad.
Impuesto sobre ventas que cobraste y no entregaste
La misma lógica, otro gobierno, y este es peor de una forma que la mayoría de los operadores nunca oye mencionar.
Muchos estados imponen responsabilidad personal a las personas responsables por el impuesto sobre ventas no cobrado o no entregado. New York define a esas personas de forma amplia: dueños, directivos, consejeros, empleadores, miembros, socios, gerentes o empleados con la obligación de actuar en el cumplimiento del impuesto sobre ventas y uso. Maryland alcanza al presidente, vicepresidente o tesorero, a los miembros de la LLC que administran el negocio y a los miembros de la LLC que no lo administran directamente pero dirigen a quien lo administra.
Lo que importa: una persona responsable es responsable solidaria por la totalidad del impuesto adeudado, junto con la LLC y con cada una de las demás personas responsables. No tu parte. Todo. Lo que tu socio no entregó se puede cobrar de tus bienes personales.
Como la mayoría de los errores de impuesto sobre ventas que he visto fueron errores de configuración y no robos, vale la pena conectar esto con algo concreto: cómo está configurado tu punto de venta determina lo que se cobra, y lo que se cobra determina lo que debes, sin importar lo que de verdad llegó a tu cuenta bancaria.
Reclamos de salarios y horas
La Fair Labor Standards Act define a un empleador como "cualquier persona que actúe directa o indirectamente en interés de un empleador en relación con un empleado". Los tribunales lo leen mucho más allá de la entidad corporativa.
La prueba es de "realidad económica" y considera la totalidad de las circunstancias, y lo que mide es el control operativo, no el título del puesto. Los tribunales han declarado responsables a personas que tenían la última palabra sobre los términos y condiciones del empleo, incluidos el monto y la forma del salario, que trabajaban en el restaurante con regularidad, que supervisaban la operación diaria y que contrataban y supervisaban a quien corría la nómina.
Eso describe prácticamente a cada dueño-operador que conozco.
Y este es el detalle que debería acabar con el razonamiento de "pero lo estructuré bien": la responsabilidad personal bajo la FLSA no exige tener participación en la propiedad. Un gerente general con suficiente control operativo puede ser un "empleador". La variable no es la entidad. Es el control.
La mecánica del crédito por propinas es donde esto más se descompone en los restaurantes en particular, y la repasé en el artículo sobre fondo común de propinas.
Entonces, ¿qué hace realmente la entidad?
Hace un trabajo real, y no quiero convencer a nadie de no formarla. Voy a ser breve con esta parte porque es la que todos los demás artículos ya cubren bien:
- Separa las deudas del negocio de tus bienes personales en las responsabilidades comerciales ordinarias: cuentas por pagar a proveedores, la mayoría de las disputas contractuales, la mayoría de los reclamos por daños.
- Te da una elección fiscal. Tributación transparente por defecto; la elección de S-corp puede reducir el impuesto de trabajo por cuenta propia sobre las distribuciones si te pagas una compensación razonable. Ese cálculo es real y le toca a tu contador, no a un blog.
- Crea una unidad de propiedad transferible, que es lo que algún día vas a vender.
- Permite separar los libros, lo que importa más de lo que la gente cree cuando vendes el negocio.
El error no es formar la entidad. El error es creer que cubre las tres exposiciones de arriba y, por lo tanto, no manejarlas directamente.
La licencia de alcohol te suelda a la entidad que elegiste
Esta es la que convierte una decisión del primer día en una permanente, y es la razón por la que la conversación sobre la entidad debería darse antes de solicitar la licencia y no después.
Una licencia de alcohol se otorga a un titular específico, y cambiar de titular no es un trámite: es una nueva solicitud. Cambiar el tipo de entidad, del que sea — de persona física a LLC, de sociedad a corporación — constituye un cambio de propietario, que normalmente exige una solicitud nueva y no una enmienda. A nivel federal, un permiso básico termina automáticamente cuando cambia el control real o legal, a menos que se presente una solicitud de permiso nuevo dentro de 30 días.
Las autoridades estatales se meten en tu tabla de accionistas más de lo que la mayoría de los dueños espera. La New York State Liquor Authority debe aprobar por adelantado los cambios a tu estructura corporativa: agregar o quitar a un directivo o consejero, agregar o quitar a un miembro administrador, un cambio de accionistas o miembros, o cualquier cambio en las acciones o participaciones de un accionista o miembro existente.
Vuelve a leer esa última cláusula. Redistribuir porcentajes entre dos socios existentes — sin gente nueva, sin dinero nuevo — es un cambio que requiere aprobación previa.
Las consecuencias prácticas:
- Define el reparto de la propiedad antes de solicitar la licencia, no después. Un ajuste posterior a la aprobación es un evento regulatorio.
- Meter a un inversionista después es un evento de licencia, no solo un cambio en la tabla de accionistas, y avanza al ritmo del calendario de la agencia.
- Una entidad aparte para el inmueble es más fácil que una entidad aparte para la licencia. Si eres dueño del edificio, tenerlo en su propia entidad es práctica común y no afecta la licencia. No intentes a la ligera lo contrario: mover una licencia en operación a una estructura nueva.
En los estados con cupo, la licencia es además un activo con valor propio y su propio calendario, algo que expliqué en el artículo sobre comprar y vender.
La garantía personal lo deshace de todos modos
Puedes estructurar todo a la perfección y luego firmar la protección, normalmente tres veces en el primer mes:
El arrendamiento. Los arrendadores suelen exigir una garantía personal a los operadores primerizos. Es la cifra más grande que vas a garantizar en lo personal y, a diferencia de las otras, sobrevive a la cesión: vender el restaurante no te libera si el arrendador no firma una liberación. Negocia una cláusula "good guy" o una garantía que se extinga después de un periodo de cumplimiento definido; la mecánica está en el artículo sobre negociar el arrendamiento.
La cuenta de comerciante. Los contratos de procesamiento suelen llevar una garantía personal por la exposición a contracargos. Esa es la que muerde si cierras con saldos de tarjetas de regalo pendientes o anticipos de catering sin cumplir.
El financiamiento de equipo. Casi siempre con garantía personal para un negocio nuevo sin historial operativo.
Nada de eso se puede evitar para la mayoría de los primerizos. Solo vale la pena saber que después de firmar esas tres, la entidad protege una franja de riesgo más angosta de lo que sugería el folleto, y que esa franja es la que tu póliza de responsabilidad general ya cubría. Qué póliza, y qué excluye, es otra conversación que importa bastante más que LLC contra S-corp.
Lo que no te voy a decir
Qué entidad elegir. Depende de tus ingresos, tu estado, cuántos dueños hay, si vas a aceptar inversionistas y qué planeas hacer con el edificio. Quien te dé una respuesta por defecto sin esos datos está adivinando.
Una cifra de compensación razonable para la elección de S-corp. Vas a encontrar artículos que ofrecen porcentajes. El criterio del IRS son los hechos y las circunstancias, no hay un porcentaje de puerto seguro en el código, y las cifras que circulan son la regla de dedo de alguien presentada como regla.
Cuánta protección de responsabilidad es "suficiente". Esa es una pregunta de seguros con un componente de entidad, no al revés.
Qué hacer con esto
Forma la entidad: hace un trabajo real. Luego pon tu atención en las tres cosas que no cubre:
- Separa el dinero en fideicomiso. Las retenciones de nómina y el impuesto sobre ventas no son capital de trabajo, y tratarlos como colchón de flujo de efectivo es precisamente el patrón de hechos que produce responsabilidad personal. Pasarlos a una cuenta aparte en cuanto los cobras es la protección más barata de todo este artículo.
- Haz bien la mecánica de salarios y horas desde el principio: el aviso del crédito por propinas, el cálculo de horas extra sobre salarios con propina, el trabajo fuera del reloj. El control operativo es lo que crea la exposición, y tú vas a tener el control operativo.
- Define los porcentajes de propiedad antes de la solicitud de la licencia de alcohol, y trata cualquier cambio posterior como un trámite regulatorio con tiempo de anticipación.
Aviso: trabajo en Katalyst, y voy a señalar directamente la parte que me conviene: dos de las tres exposiciones de arriba dependen de lo que registran tu punto de venta y tu sistema de nómina. La responsabilidad del impuesto sobre ventas sigue a tu configuración de impuestos, y la de salarios y horas sigue a tus registros de tiempo. Es un argumento real para tomarte en serio la configuración, y también es, obviamente, un argumento que le conviene hacer a una empresa de punto de venta. Pondéralo en consecuencia; pero separar el dinero en fideicomiso en su propia cuenta no cuesta nada y no exige comprarle nada a nadie.
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.