El acuerdo de Visa y Mastercard te dejaría rechazar tarjetas premium
No es definitivo: la aprobación preliminar llegó el 9 de junio y no hay exclusión. El tope del recargo será 3% o tu costo; las prohibiciones estatales siguen.

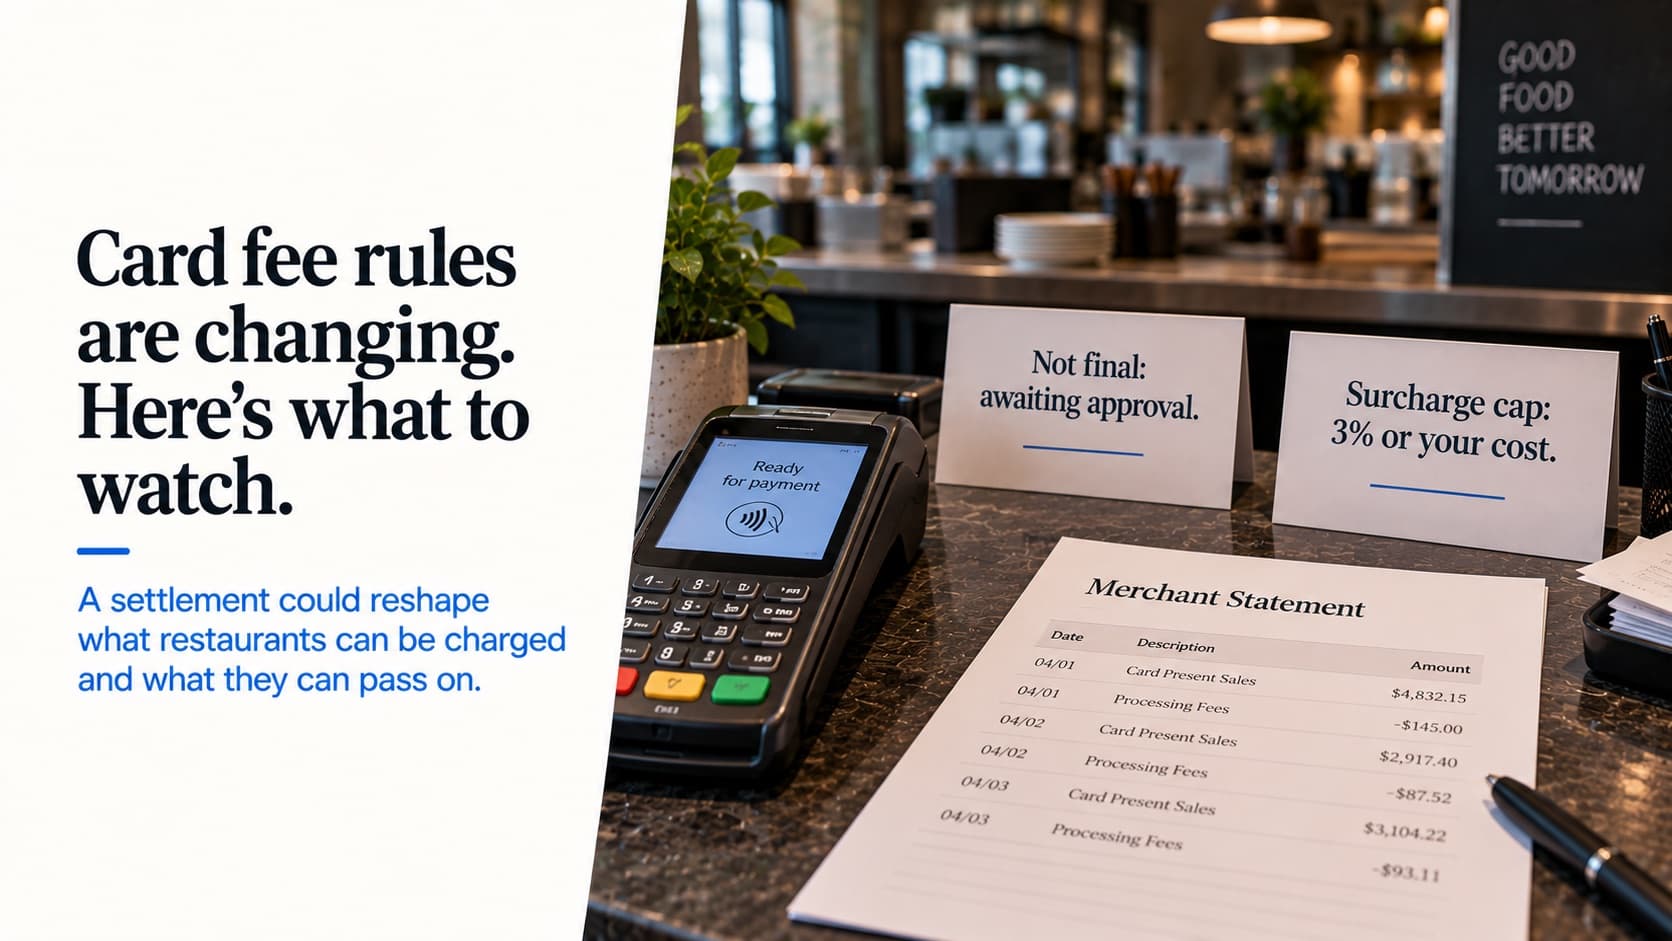
En noviembre de 2025, Visa y Mastercard llegaron a un acuerdo en la demanda de los comercios por las comisiones de las tarjetas que se litiga en un tribunal federal de Brooklyn desde 2005. Cubre a aproximadamente 12 millones de comercios, lo que casi seguro te incluye. Un juez federal, Brian Cogan, otorgó la aprobación preliminar el 9 de junio de 2026, al considerar que el acuerdo probablemente es "justo, razonable y adecuado".
Los titulares se han enfocado en la reducción de las comisiones. Para un restaurante, el cambio más interesante es a una regla que existe desde hace décadas: si aceptas las tarjetas de crédito de una red, tienes que aceptarlas todas. El acuerdo la flexibiliza. Si eso le sirve a un restaurante es una pregunta más difícil, y para la mayoría la respuesta es no.
Primero, lo que todavía no ha pasado.
Nada cambia hasta la aprobación definitiva
La aprobación definitiva sigue pendiente. Casi mil comercios presentaron objeciones en septiembre pidiéndole al juez que lo rechace, y la asociación de tiendas de conveniencia dijo que apelará si se aprueba. Las nuevas reglas empiezan solo después de la aprobación definitiva, y algunas empiezan 90 días después.
Tampoco hay forma de excluirse. Es una demanda colectiva que busca cambios a las reglas de las redes, no dinero, así que todos los comercios quedan obligados por el resultado y nadie tiene que presentar un reclamo. Vas a recibir los beneficios automáticamente, y también vas a renunciar a los reclamos que el acuerdo libera. Esa liberación, que cubre la conducta futura además de la pasada, es la razón principal de que las asociaciones de comercios se opongan.
Qué cambia con el acuerdo
| Tema | Hoy | Con el acuerdo |
|---|---|---|
| Qué tarjetas de crédito debes aceptar | Todas las tarjetas de crédito de una red | Puedes elegir por categoría: empresariales, premium de consumo, estándar de consumo |
| Tope del recargo | Reglas de cada red, 3% o 4% según la red | Lo menor entre 3% y tu costo de aceptar la tarjeta |
| Nivel del recargo | Por marca | Por marca o por producto, no ambos |
| Interchange promedio de crédito | Lo fijan las redes | Baja 10 puntos base durante cinco años |
| Tarjetas de crédito estándar de consumo | Sin tope | Tope de 1.25% |
El recargo sigue siendo solo para crédito; a las tarjetas de débito y prepagadas todavía no se les puede aplicar. Vas a tener que avisarle por escrito a tu procesador con 30 días de anticipación antes de empezar.
¿De verdad puede un restaurante rechazar tarjetas premium?
La nueva flexibilidad suena como una forma directa de recortar costos: las tarjetas premium con recompensas tienen las tarifas de interchange más altas, así que deja de aceptarlas. Piensa en cómo funciona eso en una mesa.
Un comensal ordena, come, bebe y entrega una tarjeta al final de la comida. Si es una tarjeta premium que no aceptas, le estás pidiendo otra forma de pago después de haberle servido la comida. Algunos comensales van a tener otra. Otros no, y la noche termina en una discusión con un comensal que querías que regresara.
La coalición de comercios que se opone al acuerdo dice que más del 90% del gasto con tarjetas de crédito se hace con tarjetas de recompensas. Es su cifra y su argumento, pero aunque esté inflada, las tarjetas premium son una parte grande de las tarjetas que traen tus comensales. Rechazarlas implicaría letreros en la entrada, avisos del personal al sentar a la gente y un número desconocido de reservaciones perdidas.
Los restaurantes de mostrador la tienen más fácil, porque el pago llega antes que la comida. En el servicio a la mesa, espero que muy pocos usen este derecho. La versión más práctica es el recargo por producto: aplica un recargo solo a las tarjetas premium, donde tu estado lo permita, y acepta todo.
Las reglas del recargo son donde más lo van a sentir los restaurantes
El nuevo tope es lo menor entre 3% y tu costo real de aceptación. Si tu tarifa efectiva con una tarjeta es 2.4%, ese es tu tope. El acuerdo también elimina una peculiaridad que en la práctica limitaba los recargos para los comercios que aceptan American Express.
Lo que no cambia es la ley estatal. El acuerdo reescribe las reglas de las redes, no las leyes de los estados:
- Connecticut, Massachusetts y Maine prohíben los recargos a tarjetas de crédito.
- Colorado los limita a 2% y exige un renglón aparte en el recibo.
- Varios otros estados tienen sus propias reglas de aviso y de tope.
La tabla estado por estado está en el artículo sobre recargos. Nada en el acuerdo hace legal un recargo prohibido.
Cuánto valen 10 puntos base
Una décima de punto porcentual sobre tu volumen de tarjetas de crédito. Con $1 millón al año en ventas con crédito, son unos $1,000 al año.
La National Restaurant Association, que se opuso al acuerdo, lo puso en contexto: la tasa promedio de aceptación de tarjetas subió de 2.26% en 2023 a 2.35% en 2024. Es un aumento de nueve puntos base en un solo año, frente a un recorte de diez puntos. El recorte más o menos deshace el aumento de un año.
Que lo notes o no depende de cómo te cobran:
- El precio interchange-plus traslada el interchange al costo, así que una tarifa más baja aparece automáticamente en tu estado de cuenta.
- El precio fijo o agrupado no. Si pagas un 2.9% fijo y el interchange baja, la diferencia se la queda tu procesador a menos que renegocies.
El artículo sobre precio agrupado contra interchange-plus explica la diferencia a fondo.
¿Y la Credit Card Competition Act?
El proyecto de ley que exigiría una segunda red, en competencia, en las tarjetas de crédito se volvió a presentar en el Senado en enero de 2026 con el respaldo del presidente. Pasó a comisión y no se ha movido desde entonces. Un intento de anexarlo a un proyecto de ley de vivienda en marzo fracasó. No hagas planes contando con él.
Lo que no te voy a dar
La fecha de la aprobación definitiva. Circulan fechas, pero no pude confirmarlas en las fuentes oficiales del acuerdo. Vale la pena revisarlas directamente si estás planeando con base en esto.
Un pronóstico de la apelación. Las asociaciones de comercios dicen que apelarán; cuánto tarde eso, nadie lo sabe.
El consejo de rechazar tarjetas premium. Para la mayoría de los restaurantes con servicio a la mesa es la decisión equivocada, por las razones de arriba.
Qué hacer ahora
- Nada operativo por ahora. No cambies recargos ni la aceptación de tarjetas hasta que las reglas sean definitivas.
- Pide a tu procesador tu mezcla de tarjetas: qué parte de tu volumen de crédito es de tarjetas premium de consumo, estándar de consumo y empresariales. El artículo sobre el estado de cuenta de procesamiento muestra dónde encontrarla.
- Conoce tu tarifa efectiva por tipo de tarjeta. Con el nuevo tope, ese es el techo de tu recargo.
- Revisa la ley de recargos de tu estado antes de planear cualquier recargo.
- Si tienes precio fijo, pregúntale por escrito a tu procesador si te va a trasladar el recorte del interchange.
Aclaración: trabajo en Katalyst, y nuestro procesamiento es interchange-plus, lo que significa que el recorte de tarifa del acuerdo aparecería directamente en los estados de cuenta de nuestros comercios. Los procesadores de tarifa fija no están obligados a trasladarlo. El paso 5 es la pregunta que tienes que hacerle al tuyo.
Productos de Katalyst relacionados
Temas
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.