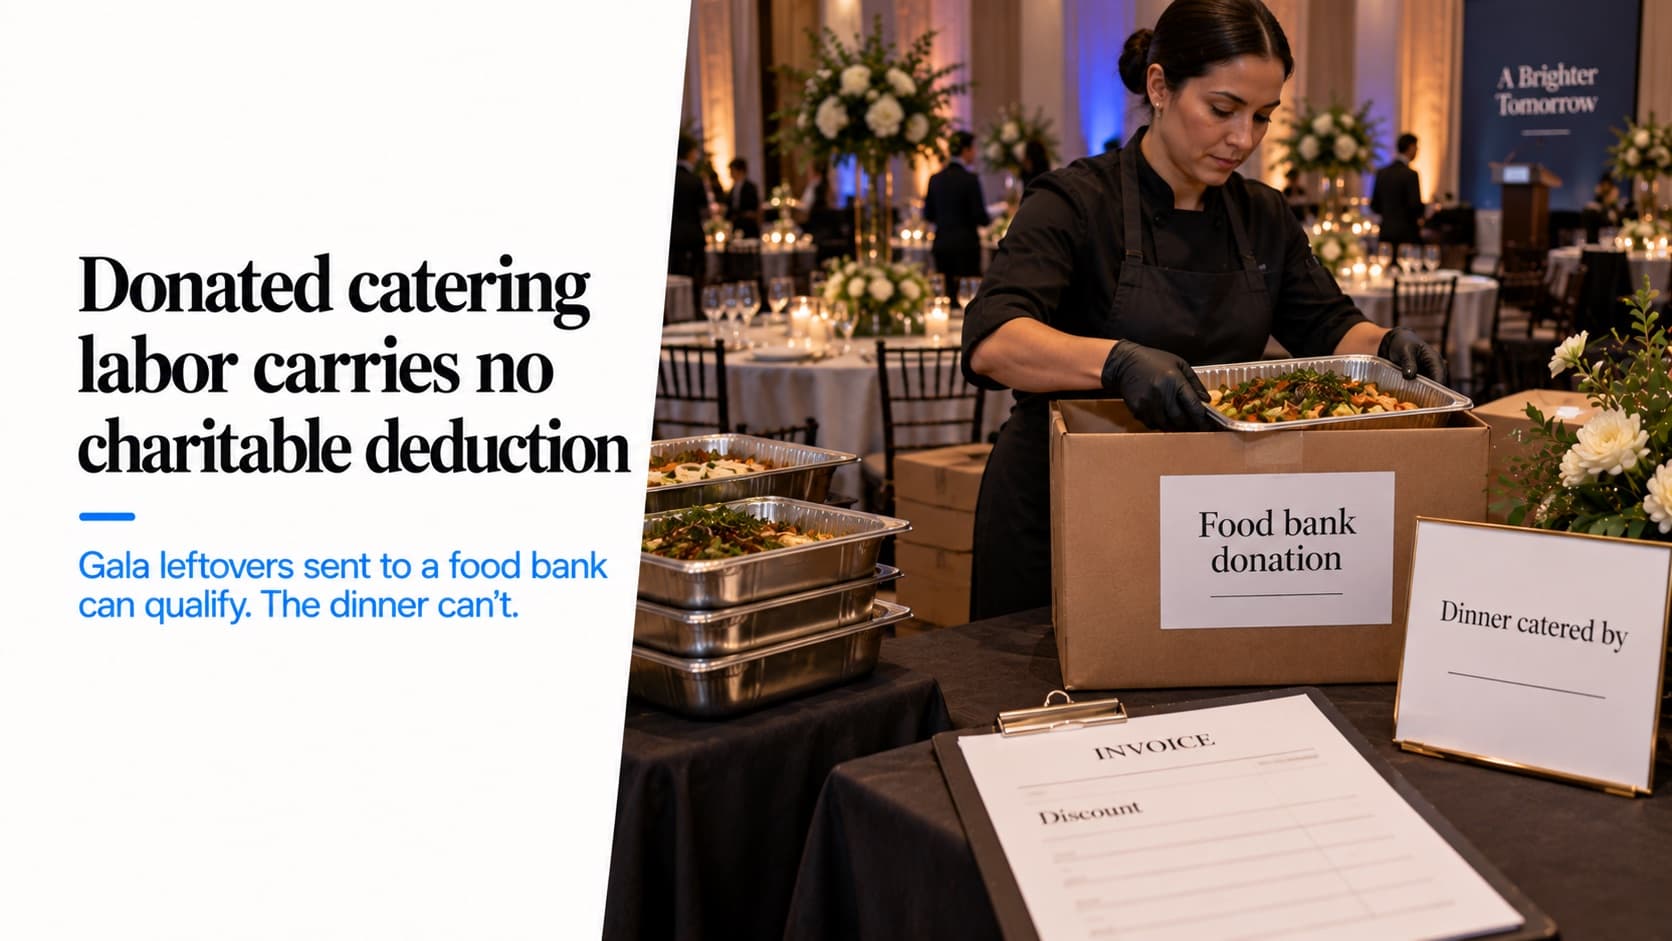
La mano de obra de catering donada no es deducible
Una gala no pasa la prueba de la deducción ampliada por comida; las sobras para un banco de alimentos sí. La beneficencia declara la comida si pasa de $75.
Cada otoño llegan las peticiones. La fundación de un hospital, la subasta de una escuela, la recaudación de un banco de alimentos. ¿Donarías la cena, o la harías a costo, para 300 invitados en noviembre? Y en algún momento de la conversación alguien de tu lado dice la misma frase: se deduce.
Para un caterer casi nunca es así, y las razones son tan concretas que puedes planear alrededor de ellas. He dicho que sí a muchas de estas peticiones y lo volvería a hacer. Solo dejaría de contar la deducción como parte del pago.
Nada de esto es asesoría fiscal. Es la regla publicada, que tu contador aplica a tu empresa y a tu año.
Para el IRS, tu mano de obra vale cero
El reglamento cabe en una oración: no se permite ninguna deducción bajo la sección 170 por una contribución de servicios. El IRS lo repite en la Publicación 526: no puedes deducir el valor de tu tiempo ni de tus servicios.
Así que cuando haces descuento en la mano de obra de una gala, pones el personal gratis o perdonas el cargo por servicio, no hay deducción por donativo por ese descuento. Simplemente ganaste menos ese año. Lo que sí cuenta es el gasto de tu bolsillo relacionado con el servicio donado, que en un caterer es sobre todo la comida.
Y el costo de la comida ya lo dedujiste
Aquí es donde suele caerse el "se deduce". Los ingredientes que compras y usas en el mismo año entran al costo de ventas, y el reglamento dice que ahí se quedan: la comida donada ya no tiene base para deducirse como donativo. Ya la dedujiste una vez, como gasto del negocio. No te toca dos veces.
Para el inventario donado en general, la deducción por donativo se limita a la base, que normalmente es el costo. Para la mayoría de los caterers, el lado de donativo de una gala donada es prácticamente cero, y el efecto fiscal real es la deducción normal del negocio que habrías tenido de todos modos.
La deducción ampliada por comida, y por qué una gala no califica
Hay una regla mejor para la comida, y es la que la gente recuerda a medias. Bajo la sección 170(e)(3)(C), cualquier negocio, no solo una corporación C, que dona "comida aparentemente sana" puede deducir más que el costo: el costo más la mitad del margen, con un tope del doble del costo. El ejemplo del propio IRS es comida que vale $1,000 a tu precio de venta con una base de $200, que da una deducción de $400. El total tiene un tope de 15% del ingreso neto del negocio, con arrastre a cinco años.
El problema es quién se la come. La organización debe usar la comida "únicamente para el cuidado de enfermos, necesitados o infantes", y no puede entregarla "a cambio de dinero, otros bienes o servicios". Tiene que darte una declaración por escrito que lo diga.
Una gala falla las dos pruebas. Los invitados no son necesitados, y pagaron boleto. Una cena con catering que se subasta al mejor postor falla de la misma forma.
Lo que sí pasa es la comida que sobra. Empacadas y entregadas a un banco de alimentos o a un albergue esa misma noche, con la declaración por escrito, las sobras de una gala son exactamente para lo que se escribió la deducción ampliada. La Bill Emerson Good Samaritan Food Donation Act, ampliada en 2022, también te protege de responsabilidad por la comida donada de buena fe. Si vas a dar un solo paso fiscal en una gala, es organizar la recolección del banco de alimentos antes del evento.
El catering gratis no hace deducible todo el boleto
Este es problema de la organización, pero tú se lo puedes resolver. Cuando un invitado paga más de $75 por un boleto que incluye comida, la organización debe decirle por escrito que solo es deducible lo que pase del valor de la comida, con "un estimado de buena fe" de ese valor. Si no lo hace, la multa es de $10 por contribución, hasta $5,000 por evento.
A veces las organizaciones suponen que el catering donado significa que la comida no les costó nada, así que todo el boleto es deducible. El IRS lo resolvió en 1967 y no ha cambiado de opinión: la prueba no es el costo del evento, sino el valor de mercado de lo que recibe quien compra. Un boleto de $100 para una cena que vale $40 es una deducción de $60, pague quien pague la comida. Es el ejemplo de la Publicación 1771.
Así que lo más útil que le puedes dar a un comité de gala no es un descuento. Es el valor de la comida por invitado, en papel membretado y a tu precio normal de menú. Necesitan ese número, y tú eres quien se lo puede dar.
"Catering de" está bien. "El mejor de la ciudad, 10% de descuento" no.
Si te dan crédito como patrocinador, a la organización le importa si tu donación es un patrocinio calificado o publicidad, porque el ingreso por publicidad puede ser gravable para ella. La línea en el reglamento es práctica:
- Está bien: tu nombre, logo, ubicación, sitio web y "descripciones neutrales". "Cena a cargo de" funciona.
- Es publicidad: "lenguaje cualitativo o comparativo, información de precios", un respaldo o una invitación a comprar. "El mejor catering de la ciudad, 10% de descuento en tu próximo evento" lo vuelve anuncio.
- La trampa es ser proveedor exclusivo, no patrocinador exclusivo. Ser el único patrocinador de tu categoría en general está bien. Un acuerdo que impide que otros caterers trabajen en la sede, en general no.
Dos lugares de cortesía en una cena de $500 por cubierto también pueden importar: si los beneficios que recibes pasan del 2% de lo que diste, cuenta todo el valor, no solo el excedente.
Qué cambió para 2026
La ley fiscal de 2025 cambió las deducciones por donativos a partir de este año, y dos partes tocan el mundo de un caterer:
- Las corporaciones C ahora deducen donativos solo por encima del 1% del ingreso gravable. Con $1 millón de ingreso gravable, $30,000 en donativos dan una deducción de $20,000.
- Los invitados que no detallan deducciones ahora pueden deducir hasta $1,000, o $2,000 en declaración conjunta, pero solo de donativos en efectivo. Quienes detallan pierden el primer 0.5% de su ingreso, y las deducciones del tramo más alto valen como máximo unos 35 centavos por dólar.
Para un comité de gala, el segundo punto es un argumento de venta: un invitado que no detalla deducciones ahora puede deducir la parte en efectivo de un boleto por encima del valor de la comida. Tu valuación de la comida es lo que hace posible ese número.
El impuesto sobre ventas no se toma la noche libre
Un comprador sin fines de lucro no significa automáticamente una factura sin impuesto. California no tiene "ninguna exención general del impuesto para las ventas a organizaciones sin fines de lucro o hechas por ellas". El certificado de organización exenta de Nueva York solo funciona cuando la organización certificada es a la vez la compradora y quien paga, y el vendedor que acepta un certificado incorrecto debe el impuesto. El artículo sobre impuesto a las ventas en catering repasa los estados. En corto: consigue el certificado antes del evento, y asegúrate de que la tarjeta que paga sea de la organización y no de alguien del consejo.
Cómo armaría hoy una gala
- Factura al precio completo de menú y muestra el descuento en su propia línea. Así queda documentado el valor de la comida para la declaración de la organización.
- Cobra el costo de la comida si puedes, en lugar de donarlo. La deducción por donativo sobre ese costo es casi nula.
- Dona tu mano de obra si quieres dar, sabiendo que es un regalo sin deducción.
- Organiza la recolección de sobras con un banco de alimentos y pide la declaración por escrito.
- Acuerda antes el texto del patrocinio: nombre y logo, sin precios, sin "el mejor".
- Pide el certificado de exención junto con el depósito.
Lo que no te voy a dar
Una regla sobre certificados de regalo donados. Un certificado de cena para diez en la subasta es una petición común, y si es deducible al donarlo, al canjearse o nunca depende de fuentes que se contradicen. Pregúntale a tu contador antes de prometer nada.
La interacción de 2026 para dueños de empresas transparentes. Cómo se aplica el nuevo piso de 0.5% a la parte de una donación de comida que le toca al dueño de una corporación S no está resuelto en ninguna fuente que encontré.
Un veredicto sobre el piso corporativo y las donaciones de comida. La ley puede leerse como que las donaciones de comida calificadas a bancos de alimentos quedan fuera del nuevo piso corporativo de 1%. No encontré ningún comentario que confirme esa lectura.
Qué hacer
- Deja de contar la deducción como pago de una gala donada.
- Dale a la organización un valor de comida por invitado por escrito.
- Manda las sobras a un banco de alimentos con la declaración del donatario.
- Mantén neutral el crédito de patrocinio, y no aceptes una exclusividad que deje fuera a otros caterers.
- Habla con tu contador antes de diciembre sobre los nuevos pisos.
Para ver cómo un evento con descuento todavía tiene que calcular su personal, lee proporciones de personal y costo de mano de obra por cubierto.
Aclaración: trabajo en Katalyst, que vende software de catering que imprime propuestas y facturas detalladas, con líneas de descuento. Lo más valioso de este artículo no necesita software: dile a la organización cuánto vale la cena.
Productos de Katalyst relacionados
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.