Restaurantes aún deducen 100% de comida del personal en 2026
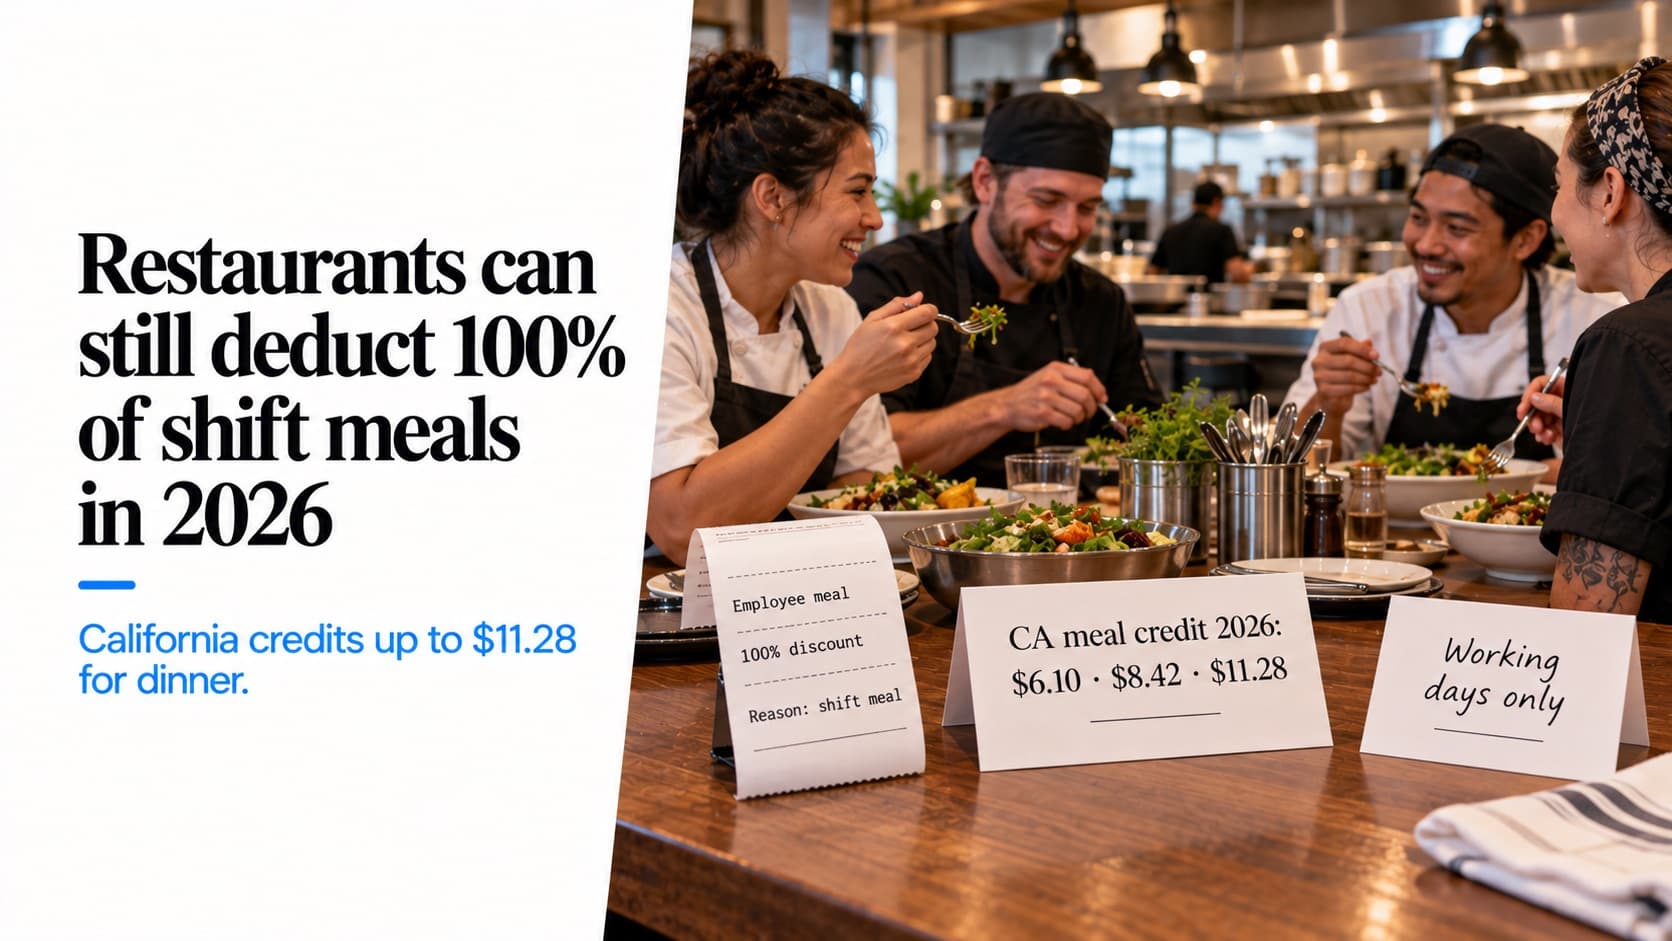
Para el IRS, la comida del turno es por conveniencia del empleador; para el Depto. del Trabajo, beneficio del empleado. California: hasta $11.28 por la cena.

A partir de este año, la mayoría de los empleadores ya no puede deducir el costo de las comidas que da en el lugar de trabajo. Seguro viste el titular. Es cierto para la cafetería de la oficina y el almuerzo de equipo con catering. No es cierto para un restaurante que alimenta a su propio personal desde su propia cocina.
La comida del personal está en un cruce raro entre la ley fiscal, la ley de salarios y el impuesto sobre las ventas, y cada una trata el mismo plato de forma distinta. Nada de esto es asesoría fiscal; es la regla publicada.
La deducción sigue para los restaurantes
La sección 274(o) del código fiscal, tal como se modificó en 2025, quita la deducción de las comidas para empleados en el lugar de trabajo desde 2026, "excepto en el caso de un gasto descrito en el inciso (e)(8)", que cubre los bienes vendidos a clientes por su valor completo.
Un reglamento de 2020 aplica esa excepción directamente a los restaurantes. Un "negocio de restaurante o de catering puede deducir 100 por ciento de sus costos de alimentos o bebidas, comprados en relación con la preparación y el servicio de comidas a sus clientes que pagan, que también consumen los empleados en el lugar de trabajo". Su ejemplo es un restaurante que alimenta a su personal "antes, durante y después de sus turnos sin contraprestación". Deducible por completo.
La guía de prestaciones complementarias del IRS para 2026 confirma que la ley "creó excepciones específicas y limitadas ... para las comidas que dan los restaurantes". Hay dos casos límite sin probar: las comidas para el personal de la oficina corporativa de un grupo de restaurantes, y las comidas del personal compradas fuera, como una entrega de pizza.
Para tu personal, la comida no es ingreso
El reglamento fiscal trata una comida que se le da a un empleado de servicio de alimentos "por cada periodo de comida en que el empleado trabaja" como dada para la conveniencia del empleador, "sin importar si la comida se da durante, inmediatamente antes o inmediatamente después del horario de trabajo". Eso la deja fuera del ingreso y fuera de los salarios para Seguro Social y Medicare.
Dos límites:
- Los días de descanso no cuentan. Una comida en un día que no se trabaja es ingreso.
- Los descuentos tienen tope. Un descuento para empleados en bienes está libre de impuestos solo hasta tu porcentaje de ganancia bruta. Un descuento mayor que tu margen es salario sobre el excedente. Esa es mi lectura de cómo aplica la regla a la comida de un restaurante.
La misma comida, etiquetas opuestas
Aquí está lo raro. El Departamento del Trabajo, para efectos del salario mínimo, dice que "las comidas siempre se consideran principalmente para el beneficio y la conveniencia del empleado", lo contrario del IRS. Eso es lo que permite a un empleador acreditar la comida al salario mínimo, por "no más del costo real para el empleador", sin ganancia.
La regla también dice que el empleado debe aceptarla de forma voluntaria. Pero en una carta de opinión de 1997, el Departamento del Trabajo dijo que "ya no hace cumplir la disposición de 'voluntario' en cuanto a los créditos por comidas", después de que varias cortes de apelaciones la rechazaron. Las cortes están divididas, así que revisa tu circuito.
Las dos etiquetas favorecen al empleador. Ninguna es razón para saltarte el papeleo.
Créditos estatales por comidas en 2026
Los estados ponen tope al crédito, y algunos agregan condiciones:
| Estado | Desayuno | Almuerzo | Cena | Condiciones |
|---|---|---|---|---|
| California | $6.10 | $8.42 | $11.28 | Se requiere un acuerdo voluntario por escrito |
| Ciudad de Nueva York, Long Island, Westchester | $4.05 por comida (servicio de alimentos) | Máximo dos comidas al día | ||
| Resto de Nueva York | $4.10 por comida (servicio de alimentos) | Máximo dos comidas al día |
El de California importa más de lo que parece, porque California no permite crédito por propinas; el crédito por comidas es la única compensación en especie contra su salario mínimo. En Nueva York, el crédito del norte del estado es más alto que el de la Ciudad de Nueva York, y una "comida" debe incluir algo de cuatro grupos de alimentos: una rebanada de pizza de la línea probablemente no califica. Para los salarios que compensan estos créditos, lee el artículo sobre los aumentos del salario mínimo de enero de 2027.
Impuesto sobre las ventas en las comidas del personal
La regla de California es un buen ejemplo de cómo funciona esto. Un restaurante "debe incluir sus ingresos por las ventas de comidas a empleados" en las ventas gravables, pero solo cuando hay un cargo específico: el empleado paga, el valor se descuenta del salario, se acredita al salario mínimo, o el empleado puede recibir efectivo en su lugar. Una comida gratis sin cargo no es una venta; el restaurante es el consumidor.
Así que un descuento de 50% para el personal registrado en el POS es una venta gravable al precio con descuento. Una cortesía de 100% no lo es. Y una comida acreditada al salario genera ingresos gravables aunque no haya pasado dinero por el mostrador.
Cómo registrarla en el POS
- Usa un motivo de descuento dedicado de "comida de empleado", no una cancelación ni una cortesía general. Las cancelaciones pierden el registro de inventario.
- Asocia la comida al empleado que la comió.
- Registra el costo, no el precio del menú, si tomas un crédito por comidas: el crédito tiene como tope el costo.
- Separa las cortesías completas de los descuentos parciales, porque el impuesto sobre las ventas las trata distinto.
Las cortesías sin motivo también son donde se esconde el robo, como muestra el artículo sobre fraude en el POS.
Lo que no te voy a dar
Cuánto cuesta la comida del personal como porcentaje de las ventas. No encontré una fuente que pudiera respaldar.
Los créditos por comidas o las reglas de impuesto sobre las ventas de otros estados. Cubrí California y Nueva York.
Un criterio sobre las comidas del personal compradas fuera. El reglamento cubre la comida de tu propia cocina.
Qué hacer
- Sigue deduciendo la comida del personal de tu propia cocina, y pregúntale a tu contador por las comidas compradas fuera.
- Da de comer al personal en días de trabajo si quieres que la comida quede excluida.
- Pon tope a los descuentos en tu margen.
- Consigue un acuerdo por escrito antes de tomar un crédito por comidas en California.
- Configura el motivo de descuento en tu POS esta semana.
Aclaración: trabajo en Katalyst, cuyo POS registra los descuentos por motivo y por empleado. La regla que importa es más vieja que cualquier POS: la comida del personal es deducible, excluida y acreditable solo si puedes demostrar qué fue.
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.