El IRS usa tu inventario de fin de año si tus libros lo usan
El límite de pequeña empresa de 2026 es de $32 millones en ingresos promedio. Texas ahora exenta $125,000 de inventario y equipo por local el 1 de enero.

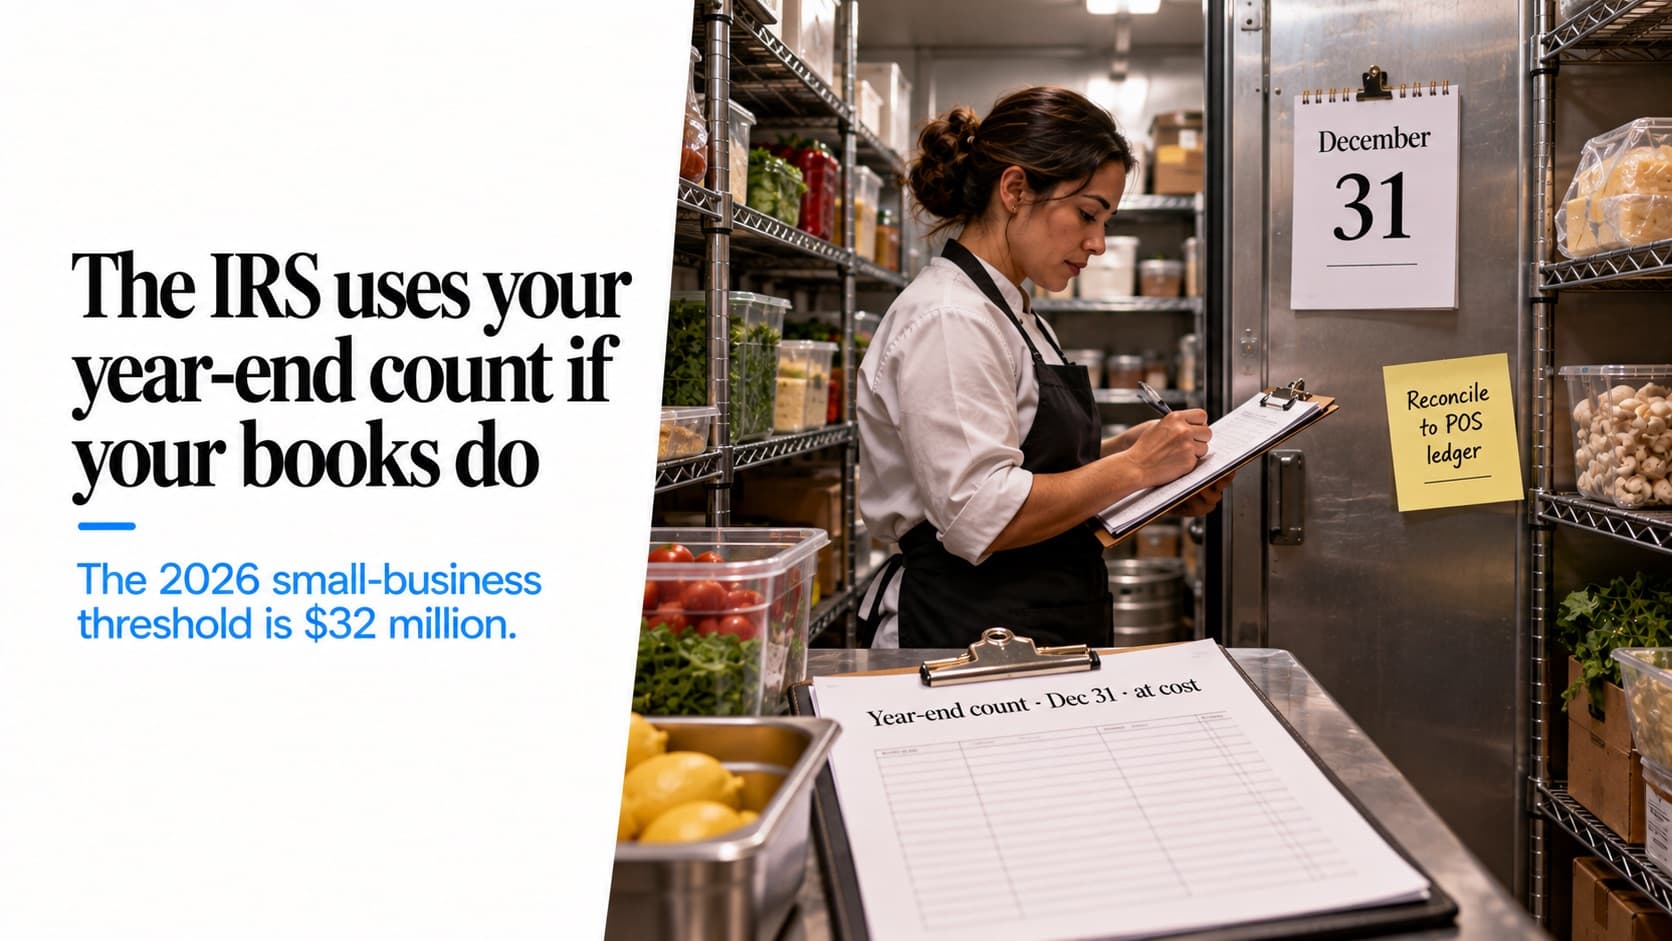
La mayoría de los restaurantes cuentan el inventario el 31 de diciembre porque siempre lo han hecho. Desde 2018, los negocios pequeños ya no están obligados en sentido estricto: la ley fiscal les permite saltarse las reglas formales de inventario. Eso ha llevado a muchos dueños a una conclusión cómoda: no contar y registrar todo como gasto.
El reglamento dice que no es tan sencillo. Que tu conteo importe para los impuestos depende de si tus libros lo usan, y los propios ejemplos del IRS incluyen un POS como el de un restaurante. Nada de esto es asesoría fiscal; es la regla publicada, aplicada a un restaurante.
Quién califica para las reglas de pequeña empresa
Para los años fiscales que empiezan en 2026, un negocio califica si el promedio de sus ingresos brutos anuales de los tres años anteriores no pasa de $32,000,000, según la Rev. Proc. 2025-32 (el procedimiento del IRS que actualiza los montos de ese año). Los negocios relacionados bajo control común se suman, así que un grupo con una LLC por local se evalúa como uno solo.
Pasar la prueba desbloquea tres cosas a la vez: el método de efectivo, las reglas de inventario flexibles de la sección 471(c) del código fiscal, y una exención de las reglas de capitalización de costos que de otro modo aplicarían.
Una trampa para los restaurantes con inversionistas. Una sociedad o LLC que asigna más del 35% de sus pérdidas a socios pasivos es un "refugio fiscal" (tax shelter) ese año y pierde estas excepciones. Un año de apertura con socios que solo ponen el dinero puede ser justo ese año.
Dos métodos, y ninguno es deducirlo todo
Un negocio que califica puede elegir uno de dos métodos.
Tratar el inventario como materiales y suministros. Deduces el costo en el año en que se usa o en el año en que lo pagas, lo que sea más tarde, y la comida se "usa" cuando se sirve. Así que el vino que compraste de más en diciembre y sigue en la cava el 31 de diciembre no es deducible ese año. Igual necesitas saber qué tienes.
Seguir tus libros. Tu método fiscal es "el método contable usado para el inventario en los libros y registros del contribuyente". Si tus libros registran todo como gasto, tu declaración también puede hacerlo. Si tus libros llevan inventario, tu declaración también.
Tu conteo manda si tus libros lo usan
Los ejemplos del reglamento son inusualmente concretos:
- Una licorería cuyo software contable registra todo como gasto, pero que hace un conteo el 31 de diciembre y reporta el inventario a un prestamista, "debe usar el conteo físico de inventario".
- La misma tienda, con un conteo que nunca se usa en sus libros y nunca se le muestra a un acreedor, puede registrar todo como gasto.
- Un conteo usado solo para reportes internos a los accionistas sí cuenta: esos reportes "forman parte" de los libros.
- Un negocio con "un sistema computarizado de punto de venta que registra los costos de adquisición y los niveles de inventario", conciliado con conteos físicos, "debe usar el conteo físico de inventario y el libro mayor para determinar su inventario final".
La línea no es si cuentas. Es si el conteo aparece en algún lado: un estado de resultados para el banco, un reporte de costo de alimentos para los socios, un libro de inventario en el POS que concilias. La mayoría de los restaurantes que llevan en serio el costo de alimentos tienen un método de inventario para fines fiscales, lo hayan querido o no.
Lo que el conteo le hace a los números
Toma un restaurante con $1.2 millones en ventas, $30,000 de inventario el 1 de enero y $360,000 en compras de alimentos y bebidas.
- Con $40,000 contados el 31 de diciembre, el costo de ventas es de $350,000: un costo de alimentos y bebidas de 29.2%.
- Si registras todo como gasto, con el inventario final en cero, el costo de ventas es de $390,000 (32.5%) y el ingreso gravable es $40,000 menor.
Con una tasa de 24%, son unos $9,600 de impuesto diferido, no ahorrado. El año siguiente empieza con el inventario en cero, y el costo de ventas del año siguiente es $40,000 menor.
Los errores funcionan igual. Un conteo inflado en $10,000 sube el ingreso de este año y baja el del siguiente, y mueve el costo de alimentos de este año 0.83 puntos sobre $1.2 millones de ventas: suficiente para inventar un problema en una revisión mensual. El artículo sobre el costo de alimentos explica la fórmula, y el artículo sobre el POS y el libro mayor cubre la contabilidad.
Merma y rebajas de valor
La comida que se tira antes del conteo simplemente no está en el inventario final; su costo cae en el costo de ventas. Rebajar el valor de algo que todavía tienes es más estricto. Los productos dañados o invendibles se pueden valuar a su precio de venta solo si de verdad los ofreces a ese precio "durante un periodo que termine a más tardar 30 días después de la fecha del inventario". Una rebaja sin una oferta real no se sostiene.
Uses el método que uses, úsalo de forma constante. El reglamento le da "mayor peso" a la constancia que al método en sí, y cambiar de método requiere el consentimiento del IRS.
El 1 de enero también es fecha del impuesto a la propiedad
En algunos estados, el inventario que tienes al inicio del año paga impuesto como propiedad del negocio. La lista más reciente de la Tax Foundation, basada en datos de 2020, tiene nueve estados que gravan el inventario por completo: Arkansas, Kentucky, Luisiana, Maryland, Misisipi, Oklahoma, Texas, Virginia y Virginia Occidental.
Texas cambió este año. Su nueva ley exenta $125,000 de bienes muebles del negocio por local a partir del 1 de enero de 2026, y esos $125,000 cubren equipo e inventario juntos. Un café pequeño probablemente queda exento. Una cocina completa con $150,000 en equipo sigue pagando por su inventario del 1 de enero. En mayo, los votantes de Luisiana rechazaron permitir que las parroquias (los condados de Luisiana) volvieran a exentar el inventario.
En esos estados, el conteo del 31 de diciembre sirve para dos declaraciones: el inventario final federal y la declaración de bienes del 1 de enero ante el condado (la property rendition). Llegar al Año Nuevo con poco inventario baja las dos.
Cómo contar
Esto es práctica, no ley:
- Cuenta después del último servicio y antes de la primera entrega del año nuevo.
- Incluye alimentos, bebidas y empaques si tus libros llevan los empaques como inventario. Los utensilios menores y los químicos normalmente son suministros.
- Valúa al costo, por la última factura o por primeras entradas, primeras salidas, y usa la misma base cada año.
- Concilia con el inventario de tu POS si llevas uno. El propio ejemplo del reglamento hace que ese libro sea parte de tus libros.
Lo que no te voy a dar
Una lista actual de los estados que gravan el inventario. La mejor tiene seis años, y Texas cambió desde entonces.
El número de formulario para cambiar de método. Pregúntale a tu contador; está en el procedimiento vigente del IRS para cambios automáticos.
"Sin conteo, el inventario es cero". Eso solo es cierto si nada en tus libros muestra inventario.
Qué hacer
- Revisa si estás por debajo de $32 millones, contando cada entidad relacionada.
- Fíjate a dónde va tu conteo. Si está en un paquete para el banco, un reporte para inversionistas o un libro del POS, tu declaración fiscal lo sigue.
- Cuenta de la misma forma cada año, al costo.
- Ofrece a la venta el producto dañado dentro de 30 días si quieres rebajar su valor.
- En los estados con impuesto al inventario, planea tus pedidos de diciembre en función del avalúo del 1 de enero.
Aclaración: trabajo en Katalyst, cuyo POS registra los niveles de inventario, lo que, según el propio ejemplo del reglamento, puede hacerlo parte de tus libros. Es una razón para mantenerlo exacto, no para evitarlo.
Temas
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.