La multa de la ACA sube 13% en 2027, a $3,780 por empleado
Los restaurantes del mismo dueño se cuentan juntos para la prueba de 50 empleados, y el método retrospectivo no sirve para decidir si la ley te aplica.

El mandato de la Affordable Care Act (ACA) para empleadores es la regla de nómina que más dueños de restaurante creen que no les aplica. El razonamiento de siempre: casi todo mi personal es de medio tiempo, tengo tres LLC separadas, ninguna se acerca a 50 personas. Dos de esas tres ideas están mal de formas que el reglamento explica, y el costo de equivocarse va en aumento.
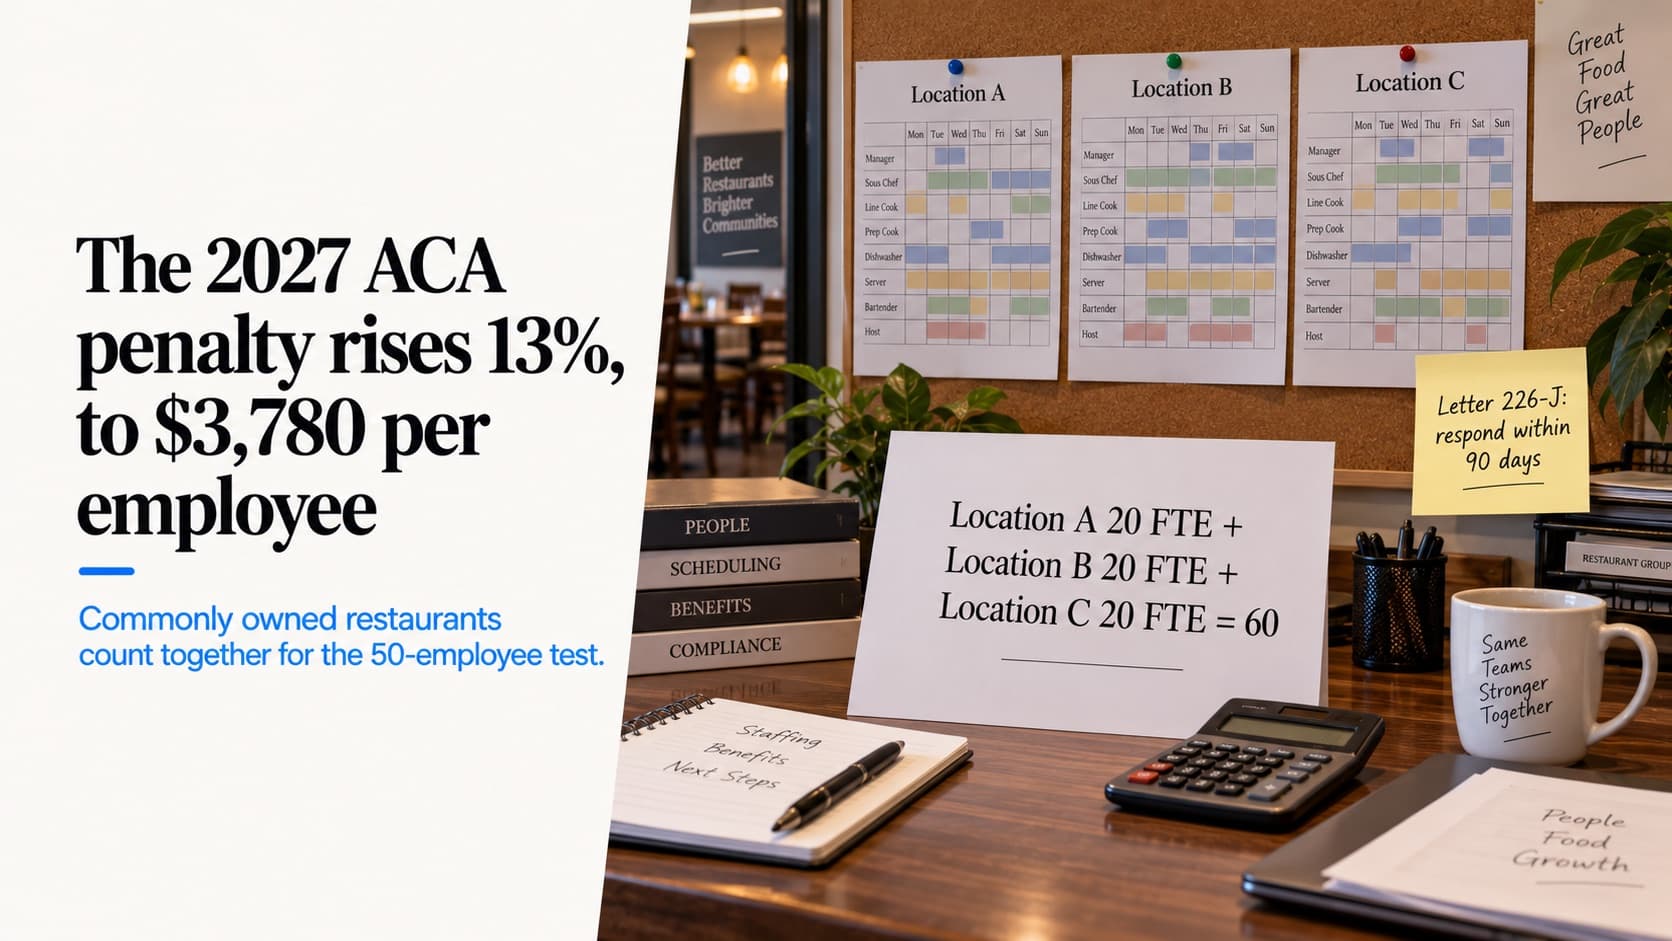
Para 2027 el IRS fijó la multa principal en $3,780 por empleado de tiempo completo, frente a $3,340 este año. Es un aumento de 13% en un solo año. Lo que sigue es la regla publicada; si aplica a tu grupo es una pregunta para tu asesor de beneficios.
Los 50 incluyen a tu personal de medio tiempo
Un empleador está cubierto —es un "empleador grande aplicable"— si tuvo en promedio al menos 50 empleados de tiempo completo, incluidos los equivalentes de tiempo completo, durante el año calendario anterior. Así que tu plantilla de 2026 decide 2027.
Tiempo completo son 30 horas a la semana, que las reglas convierten en 130 horas al mes. El personal de medio tiempo cuenta como equivalente: suma sus horas del mes, sin pasar de 120 por persona, y divide entre 120.
Un restaurante con 40 empleados de tiempo completo y 30 de medio tiempo que promedian 80 horas al mes tiene 2,400 horas de medio tiempo, o 20 equivalentes. 40 más 20 son 60. Cubierto.
Las horas de servicio incluyen vacaciones pagadas, días por enfermedad y días festivos, no solo las horas del horario.
Varias LLC no hacen varios empleadores
Esta es la que sorprende a los grupos de restaurantes. Los negocios del mismo dueño, según las reglas de grupo controlado de la sección 414 del código fiscal, se suman para la prueba de 50 empleados. Tres restaurantes en tres LLC con 20 equivalentes de tiempo completo cada uno son un solo empleador cubierto con 60.
Después, cada local responde por su propia multa, y la reducción de 30 empleados en la fórmula de la multa se reparte entre ellos en lugar de darse completa a cada uno. Si estás creciendo a varios locales, la tercera apertura puede ser la que cruce la línea.
El método retrospectivo no decide si estás cubierto
Los restaurantes con horarios variables suelen usar el método de medición retrospectiva: mides las horas de un empleado durante un periodo de hasta 12 meses y luego lo tratas como de tiempo completo o no durante un "periodo de estabilidad" de al menos seis meses. Es la herramienta correcta para decidir a qué empleados tienes que ofrecer cobertura.
No sirve para decidir si eres un empleador cubierto. El IRS lo dice directamente: esa prueba siempre usa los conteos mensuales reales. Un dueño que mide a todos durante 12 meses y concluye que tiene menos de 50 puede haber medido lo que no era.
Dos reglas más del método retrospectivo importan a los restaurantes:
- No puedes suponer la rotación. Para decidir si un nuevo empleado tiene horario variable, el empleador no puede tomar en cuenta la probabilidad de que renuncie. Un mesero nuevo no tiene horario variable solo porque los meseros suelen irse.
- Los recontratados empiezan de cero después de 13 semanas. Un empleado que regresa después de 13 semanas seguidas sin horas puede tratarse como nuevo.
Dos reglas "de temporada" distintas
Los artículos suelen mezclarlas, y funcionan diferente:
- La excepción de trabajadores de temporada aplica a la prueba de 50 empleados. No estás cubierto si pasaste de 50 durante 120 días o menos el año pasado y las personas extra eran de temporada. El personal de verano para la terraza puede dejar fuera a un restaurante de 45 empleados, pero solo si el pico no dura más de unos cuatro meses.
- La regla de empleados de temporada aplica una vez que estás cubierto. Un empleado en un puesto que normalmente dura seis meses o menos puede medirse sin ofrecerle cobertura de inmediato.
Cuánto son las multas
| 2026 | 2027 | |
|---|---|---|
| Multa A: cobertura ofrecida a menos del 95% del personal de tiempo completo | $3,340 por empleado de tiempo completo, menos 30 | $3,780 |
| Multa B: cobertura ofrecida pero no asequible o sin valor mínimo | $5,010 por empleado que recibe subsidio | $5,670 |
| Límite de asequibilidad (parte del ingreso para cobertura individual) | 9.96% | 10.22% |
La multa A se aplica a toda la plantilla de tiempo completo, menos 30, si aunque sea un empleado de tiempo completo compra cobertura subsidiada en el mercado de seguros. Un grupo con 80 empleados de tiempo completo que no llega al 95% en 2027 debe (80 − 30) × $3,780 = $189,000 por el año.
Las cifras de 2027 vienen de la Rev. Proc. 2026-22 y la Rev. Proc. 2026-26.
Asequibilidad para el personal con propinas
Un empleador puede demostrar asequibilidad de tres formas. Para los meseros con propinas, la más limpia es la regla de protección por nivel federal de pobreza: una cobertura individual que cueste como máximo unos $135.93 al mes en 2027 es asequible para todos, sin importar su salario ni sus propinas. Los especialistas suelen considerar que la regla basada en la tarifa de pago no sirve para empleados que ganan sobre todo con propinas, y la basada en el W-2 depende de propinas reportadas que cambian cada mes.
El papeleo se simplificó, y el plazo cambió
Una ley de 2024 hizo dos cambios que la mayoría de los restaurantes no conocen:
- Ya no tienes que enviar por correo el Formulario 1095-C a cada empleado si publicas en tu sitio web un aviso claro de que está disponible a petición, y lo mandas dentro de los 30 días siguientes a que lo pidan. Algunos estados con su propio mandato de seguro todavía pueden exigir el envío.
- Ahora tienes 90 días para responder una Carta 226-J, el aviso de multa propuesta del IRS, en lugar de 30. La página de preguntas y respuestas del propio IRS todavía dice 30. La ley dice 90.
La misma ley fijó un límite de seis años para cobrar estas multas, pero solo para las declaraciones que vencen después de 2024. Los años fiscales de 2015 a 2023 no tienen ningún plazo de prescripción, así que un error de reporte viejo todavía puede generar una carta.
Dos tribunales federales tienen fallos opuestos sobre si el IRS impuso estas multas correctamente desde el principio. Un tribunal de Texas ordenó un reembolso; uno de Florida decidió lo contrario, y hay una apelación pendiente. Es un posible argumento para pedir reembolso, no una razón para ignorar una carta.
Lo que no te voy a dar
Cuántas cartas de multa llegan a restaurantes. No encontré datos del IRS por industria.
Una multa promedio. Las cifras que circulan vienen de proveedores de cumplimiento.
Un "con menos de 50 estás a salvo". Depende de quién es dueño de qué, y las reglas de grupo controlado dependen de cada caso.
Los plazos de presentación de 2026. Las instrucciones de los formularios de la próxima primavera no estaban publicadas cuando revisé.
Qué hacer
- Cuenta ya las horas de 2026, mes por mes, incluido el tiempo pagado, y calcula los equivalentes como dicen las reglas.
- Haz la lista de todas las empresas que tú o tus socios tienen. Si forman un grupo controlado, cuéntalas juntas.
- Usa el método retrospectivo para decidir a quién ofrecer cobertura, no para decidir si estás cubierto.
- Pon el precio de la cobertura individual bajo el límite de pobreza si tienes personal con propinas.
- Publica el aviso del 1095-C si prefieres no enviar formularios.
- Responde cualquier Carta 226-J dentro de 90 días, y guarda tus registros viejos de los formularios 1094-C y 1095-C.
Para el lado de costos laborales de esa misma plantilla, lee el costo de mano de obra en restaurantes y horarios que reducen la rotación.
Aclaración: trabajo en Katalyst, cuyo POS registra las horas por empleado y por local, que es el dato base que necesita este conteo. Las decisiones de criterio de este artículo —propiedad, reglas de protección, diseño del plan— le corresponden a tu asesor de beneficios.
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.