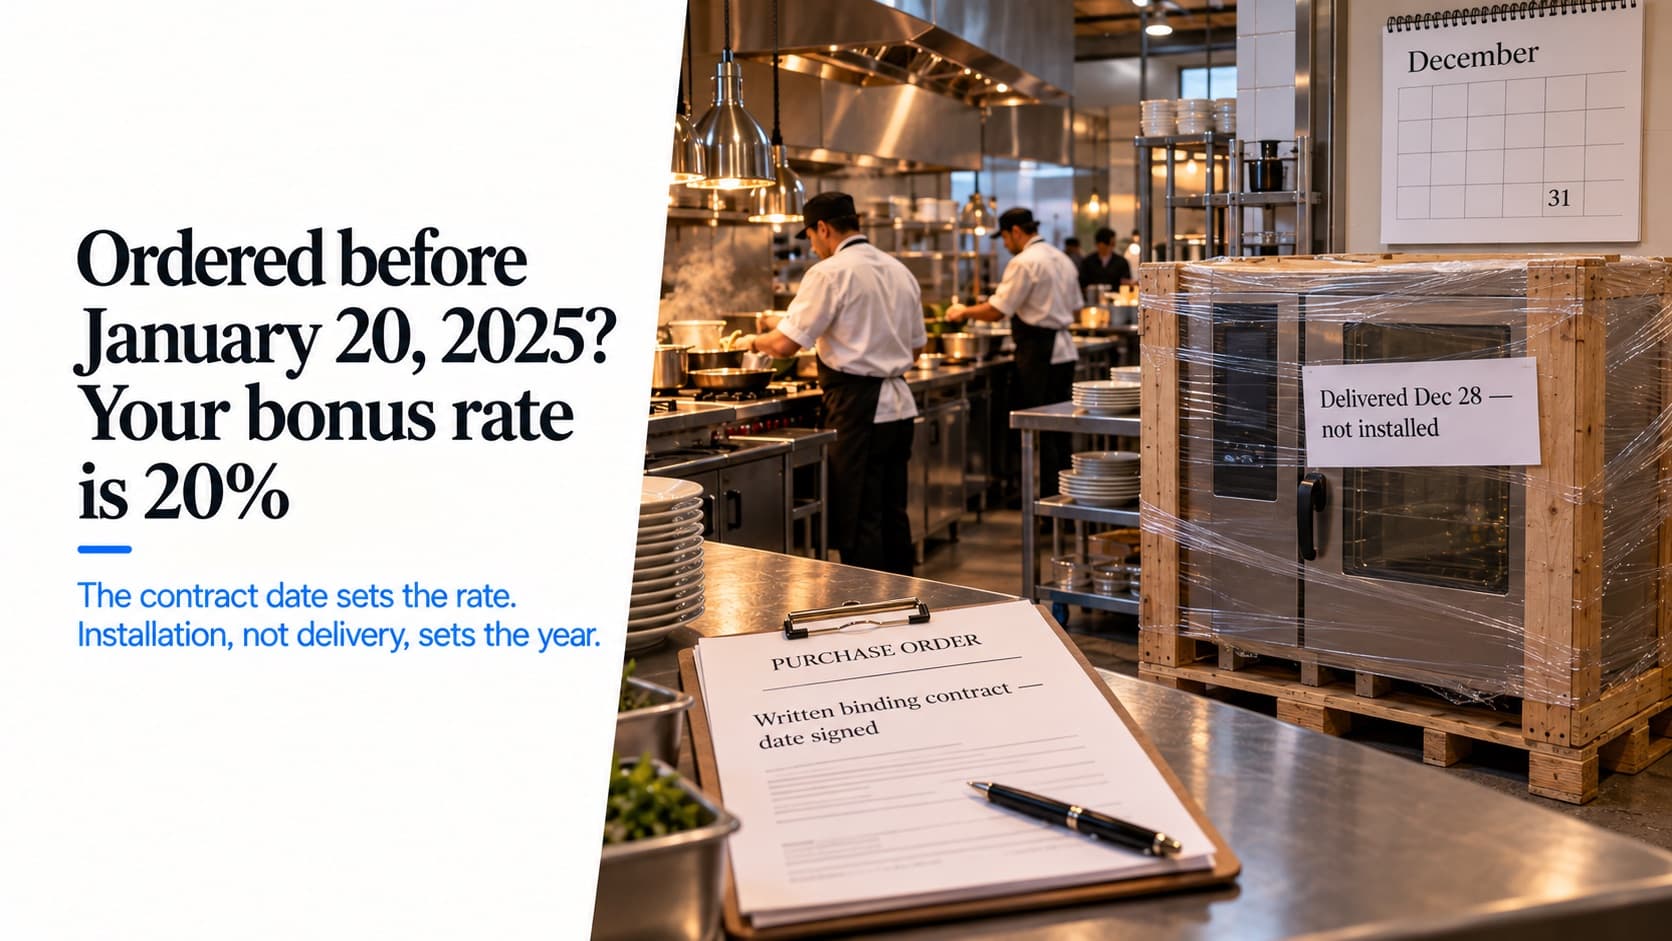
¿Lo pediste antes del 20 de enero de 2025? Tu bonus es 20%
Entregado pero todavía embalado el 31 de diciembre es deducción del año que viene. Techos y HVAC entran en la Sección 179 pero no en bonus depreciation.

Todas las propuestas de equipo de este último trimestre traen el mismo encabezado: la bonus depreciation del 100% regresó y es permanente, así que compra la línea de cocción antes del 31 de diciembre y dedúcela completa.
El encabezado es cierto. La ley fiscal de 2025 restableció una deducción permanente del 100% en el primer año para propiedad calificada "acquired and placed in service after January 19, 2025", y el gasto por Sección 179 para ejercicios que inician en 2026 llega a $2,560,000, con la reducción gradual a partir de $4,090,000 de propiedad puesta en servicio.
Entre ese encabezado y tu declaración hay tres cosas, y ninguna aparece en la propuesta. No soy contador y nada de esto es asesoría para tu caso. Es la lista de preguntas que yo querría respondidas antes de firmar una orden de compra en diciembre.
La trampa del 20% en equipo de entrega larga
La bonus depreciation es del 100% para propiedad adquirida después del 19 de enero de 2025. Para lo adquirido antes de esa fecha pero puesto en servicio durante el año calendario 2026, sigue rigiendo el calendario anterior. El IRS lo dice sin rodeos: "the applicable percentage for qualified property acquired after September 27, 2017, and before January 20, 2025, and placed in service during calendar year 2026 is 20 percent".
La adquisición se determina por contrato, no por entrega. La propiedad "is not treated as acquired after the date a written binding contract is entered into for such acquisition" (no se considera adquirida después de la fecha en que se firma un contrato vinculante por escrito).
Así que la pregunta no es cuándo llega el equipo. Es cuándo firmaste. Esto pega justo en los activos de entrega larga: campanas de extracción, cámaras de refrigeración, fabricación a medida, cualquier cosa pedida bajo un contrato de 2024 que tardó dieciocho meses en construirse e instalarse. Un restaurante que firmó a fines de 2024 y abre este invierno tiene 20% de bonus en ese equipo mientras lee artículos que le prometen 100%.
Revisa las fechas de contrato de cada orden de equipo abierta antes de planear una deducción.
Entregado no es "puesto en servicio"
La segunda trampa es sobre la que está construido el calendario de ventas de diciembre.
El estándar es estar listo, no haber recibido: "You place property in service when it is ready and available for a specific use". No se requiere uso real, pero sí instalación, si el equipo no funciona sin ella. El ejemplo del propio IRS es exactamente el caso de diciembre:
The machine was delivered last year. However, it was not installed and operational until this year. It is considered placed in service this year.
Un horno combi entregado el 28 de diciembre y todavía embalado el 31 es deducción del año siguiente. El mismo horno entregado el 20, instalado, conectado al gas y probado el 29, es deducción de este año, aunque no cocines en él hasta febrero.
El momento del pago, en cambio, es irrelevante. Nada en la ley condiciona la deducción al efectivo pagado, y por eso el equipo financiado califica por completo.
El límite que de verdad aprieta
Casi ningún restaurante independiente se acerca a $2.56 millones. El límite que sí muerde es otro: la deducción de la Sección 179 no puede exceder el ingreso gravable de la conducción activa de un negocio. No puede generar pérdida.
Dos consecuencias que vale conocer:
- Los salarios W-2 cuentan para ese límite de ingreso. Un dueño con ingresos de empleo fuera del negocio, o el salario del cónyuge en una declaración conjunta, puede absorber más Sección 179 de lo que permitiría la utilidad del restaurante.
- La bonus depreciation no tiene límite de ingreso. Sí puede generar pérdida. Para 2026 el umbral de pérdida empresarial excesiva de una persona física es de $256,000 ($512,000 conjunta).
Es decir que en un año flaco, el impulso de "tomar 179 en todo" puede ser justo al revés. La Sección 179 queda topada por el ingreso y se arrastra a años siguientes; la bonus no. El orden de aplicación es fijo —primero Sección 179, luego bonus, luego depreciación regular— pero qué eliges, y sobre qué activos, es una decisión real con una respuesta real para tus números.
La división dentro de una remodelación
Si el gasto de diciembre es una remodelación y no un equipo, una distinción hace casi todo el trabajo.
La qualified improvement property (QIP) es una mejora "made by the taxpayer" al interior de un edificio no residencial ya existente. Excluye la ampliación del edificio, elevadores y escaleras mecánicas, y la estructura interna. La QIP es propiedad a 15 años, así que pasa la prueba de vida de clase de 20 años y obtiene ambas: Sección 179 y 100% de bonus.
Techos, HVAC, sistemas contra incendio y de alarma, y sistemas de seguridad son otra cosa. Son expresamente elegibles para la Sección 179 como qualified real property. Son componentes del edificio a 39 años, así que no pasan la prueba de bonus. Solo Sección 179.
Esa asimetría es el punto de planeación más útil en un año de remodelación, y nunca lo he visto en el correo de fin de año de un proveedor. Si tu Sección 179 está topada por el ingreso gravable, usarla en el equipo de HVAC en lugar de en los acabados QIP puede ser la mejor asignación, porque los acabados sí pueden tomar 100% de bonus y el HVAC no.
Una más: la QIP debe ser hecha por el contribuyente. Comprar un edificio que ya contiene las mejoras de otro no te da QIP.
Financiado, arrendado, o ninguno
Las compras financiadas califican. La Sección 179 se mide por costo, no por el efectivo pagado durante el año.
Con los arrendamientos todo depende del documento. Un arrendamiento operativo puro no da al arrendatario más deducción que la renta, porque solo puedes depreciar propiedad sobre la que tienes los atributos de propiedad. Un contrato de financiamiento que en realidad es una venta condicionada sí califica, y los indicios clásicos están en una resolución del IRS de 1955 que se sigue usando: pagos aplicados a un interés patrimonial, título que pasa tras cierto monto de "renta", pagos muy superiores al valor de renta justo, y una opción de compra a precio simbólico.
En la práctica, un contrato con compra final de $1 es una compra. Un arrendamiento a valor de mercado no lo es. Lee cuál firmaste antes de suponer una deducción.
Tu estado probablemente no está de acuerdo
Aquí es donde los artículos nacionales de fin de año hacen daño real.
| Estado | Sección 179 | Bonus depreciation |
|---|---|---|
| California | Tope de $25,000, reducción desde $200,000 | Ninguna |
| Nueva York | Sigue la regla federal | Ninguna desde 2003 |
| Wisconsin | Sigue la regla federal | Ninguna |
| Florida | $1.25M / $3.13M tras la legislación de 2026 | Se suma de vuelta y se deduce un séptimo por año durante siete años |
Un operador en Sacramento que lee "deduce los $200,000 completos este año" obtiene la respuesta federal y una estatal muy distinta. Maryland, Nuevo México y Connecticut también se alejaron más de las reglas federales durante 2026.
Dos más que agarran a la gente
La convención de medio trimestre. Si la propiedad que pones en servicio en los últimos tres meses del año supera el 40% del total del año, se aplica otra convención a todo lo que pusiste en servicio ese año. La Sección 179 y la bonus suelen absorber la base primero, pero un año de compras cargado a diciembre vale la pena mencionarlo a tu contador.
La nueva deducción para propiedad de producción no te aplica. La ley de 2025 agregó gasto inmediato del 100% para ciertas instalaciones de producción, y excluye, por nombre, "any food or beverage prepared in the same building as a retail establishment in which it is sold". Eso es un restaurante, escrito en la ley. Si alguien te ofrece una deducción de edificio bajo esa disposición, no la ha leído.
Ya que estás en el archivo: el crédito por propinas
No tiene que ver con equipo, pero es la misma conversación con el mismo contador. El crédito FICA por propinas es 7.65% de las propinas acreditables, y esas propinas solo se reducen por lo necesario para llevar al empleado a un salario congelado de $5.15 por hora: el mínimo federal vigente al 1 de enero de 2007, no los $7.25 de hoy.
El corolario que casi nadie usa: si ya pagas un salario en efectivo de $5.15 o más, la totalidad de las propinas es acreditable. El crédito también puede reclamarse en una declaración enmendada dentro de tres años.
Lo que no te voy a dar
Cifras para Nueva Jersey o Pensilvania. Ambos tienen sus propios límites y no pude verificar números actuales contra una fuente primaria. No tomes una cifra de ninguno de esos estados de un artículo, incluido este.
Una lista renglón por renglón de qué cuenta como QIP en una remodelación. La ley da tres exclusiones y ningún inventario. Qué partidas califican es una pregunta de segregación de costos con hechos de por medio.
Asesoría fiscal. Todo lo anterior es la regla publicada. Si aplica a tu entidad, tu ejercicio y tu estado lo decide tu contador.
Qué hacer antes de diciembre
- Saca las fechas de contrato de cada orden de equipo abierta. Lo que esté bajo contrato vinculante firmado antes del 20 de enero de 2025 es un activo con 20% de bonus, no con 100%.
- Cambia el lenguaje de entrega de "entregado antes de" a "instalado y operativo antes de". Ponlo en la orden de compra.
- Pide a tu contador que modele 179 contra bonus frente a tu ingreso gravable proyectado, no solo contra el precio de compra.
- Separa la remodelación en QIP y sistemas del edificio antes de decidir a dónde va la Sección 179.
- Revisa la conformidad de tu estado antes de contar un solo dólar de beneficio estatal.
- Pregunta si tu arrendamiento es una compra. Si la compra final es de $1, probablemente sí. Si es a valor de mercado, no.
Aviso: trabajo en Katalyst y vendemos hardware de punto de venta. Escribir sobre deducciones de equipo en el cuarto trimestre es de lo más interesado que hay en el contenido de restaurantes, así que pésalo. Los dos puntos de arriba que de verdad cambiarían una decisión de diciembre —la prueba de la fecha de contrato y el lenguaje de instalado contra entregado— empujan a comprar antes de la última semana de diciembre, que es exactamente lo contrario de lo que quiere de ti un cierre de ventas de fin de año.
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.