¿Es legal el recargo por tarjeta de crédito en tu estado? Guía 2026
Visa limita el recargo al 3% y nunca puedes cobrarlo en tarjetas de débito. Dónde está prohibido, dónde tiene tope y cómo difiere del descuento en efectivo.


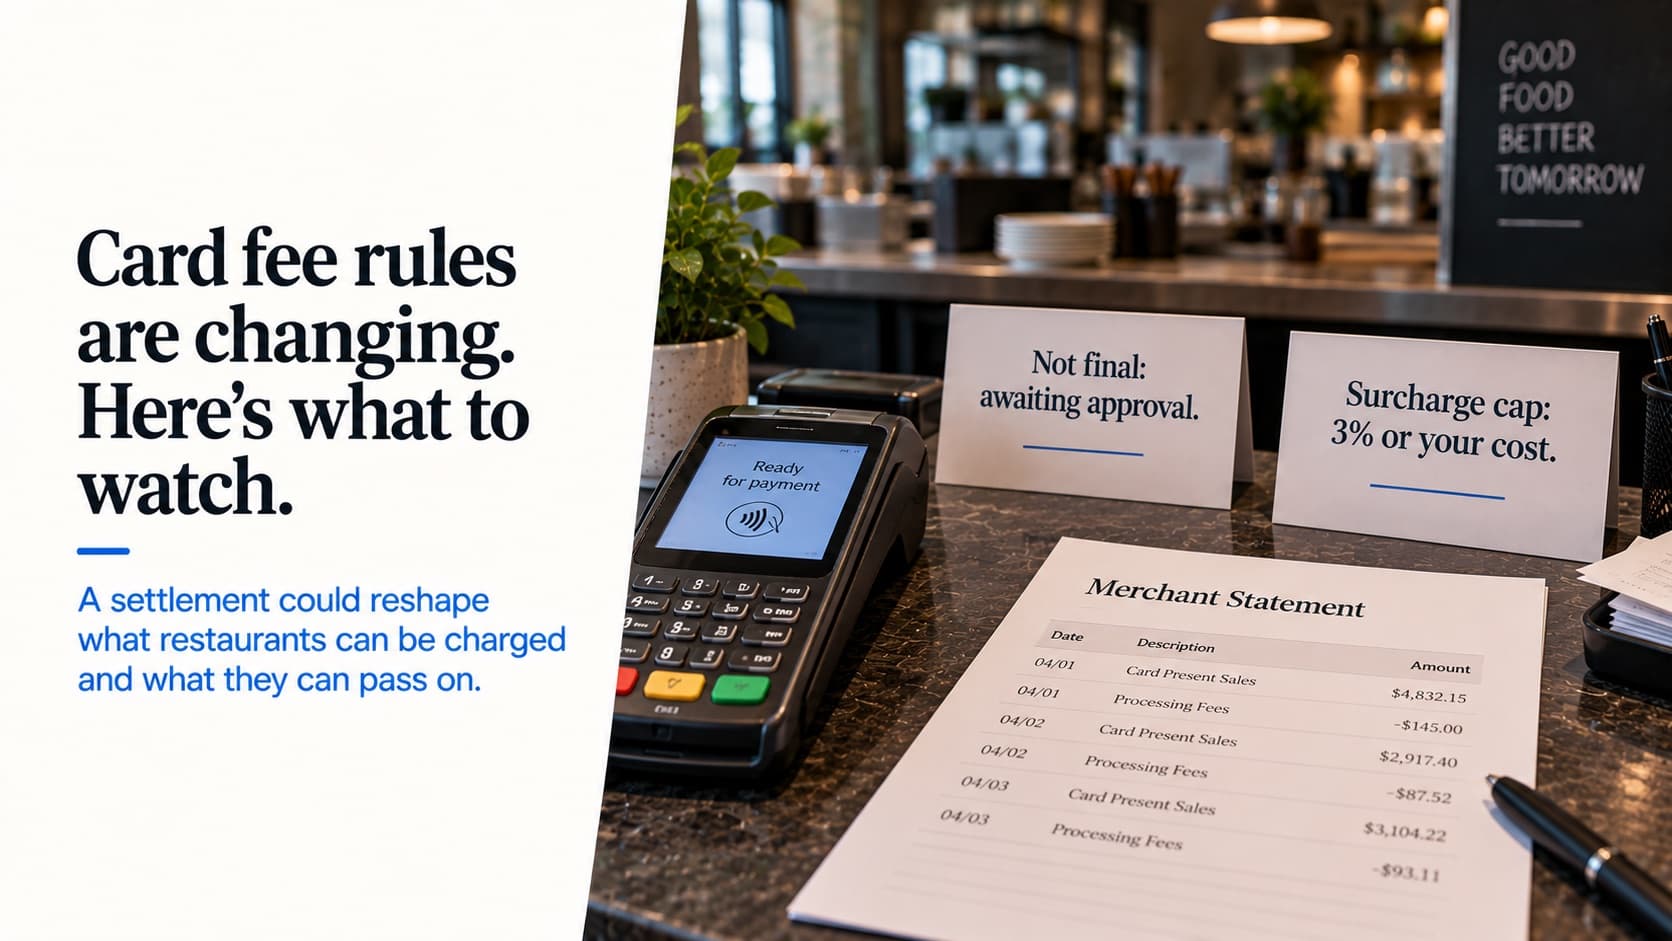
Entre el 2% y el 4% de cada cuenta pagada con tarjeta se va por la puerta en comisiones de procesamiento, y en algún momento todo operador hace la misma cuenta: ¿y si el comensal pagara eso? La respuesta es legal en la mayor parte del país, y viene envuelta en tanta letra chica que los restaurantes se equivocan constantemente, de maneras que atraen quejas ante el fiscal general, multas de las redes de tarjetas y reseñas de una estrella, más o menos en ese orden.
Vivo en las afueras de Boston, lo que significa que opero en uno de los pocos lugares de Estados Unidos donde la respuesta es simplemente no. Ese es el lugar correcto para empezar, porque el mapa importa más que el porcentaje. Todo lo que sigue está vigente a junio de 2026 hasta donde alcanzó mi investigación; las leyes sobre recargos cambian rápido, varios estados modificaron sus reglas en los últimos dieciocho meses, y nada de esto es asesoría legal: verifica la ley vigente de tu estado antes de cambiar un menú.
Las reglas por encima de los estados: las redes de tarjetas
Antes de que se aplique cualquier ley estatal, se aplican las reglas de las redes de tarjetas para comercios, y primero hay que acabar con un mito muy persistente: no existe un tope federal para los recargos. Los topes que la gente cita son reglas de las redes:
- Visa limita los recargos a lo menor entre tu costo real de aceptación o el 3% (bajó del 4% en abril de 2023).
- Mastercard los limita a lo menor entre tu costo o el 4%.
- Ambas redes exigen aviso previo (avísale a tu procesador al menos 30 días antes de empezar y pídele que se encargue del registro ante las redes), y el recargo debe aparecer como un concepto separado en el recibo.
- American Express no tiene un tope fijo, pero sí una regla de no discriminación: solo puedes aplicar recargo a Amex en las mismas condiciones que a las demás.
Y la regla que más rompen los restaurantes: nunca puedes aplicar recargo a una tarjeta de débito o prepagada. Ni siquiera cuando el comensal elige "crédito" y firma: una transacción de débito con firma sigue siendo una tarjeta de débito según las reglas de las redes. Una configuración plana de "3% en todas las tarjetas" incumple por diseño, porque algunas de esas tarjetas son de débito. Tu POS tiene que distinguir el tipo de tarjeta en el momento del pago, o tu programa está roto desde el primer día.
Dónde no puedes aplicar recargos en absoluto
Cuatro jurisdicciones todavía prohíben por completo los recargos por tarjeta de crédito:
- Connecticut: la más estricta. La guía estatal no solo prohíbe el cargo; también limita la alternativa. Solo puedes ofrecer un descuento en efectivo si descuentas a partir del precio publicado con tarjeta. Publicar "precio + 3% si pagas con tarjeta", o incluso etiquetas de precio lado a lado de efectivo/crédito, según la guía estatal, se trata como un recargo ilegal, con multas civiles por cada infracción.
- Massachusetts: prohibición legal directa de los recargos por tarjeta de crédito, que se hace cumplir a través de la facultad de protección al consumidor del fiscal general. Los descuentos en efectivo están permitidos de forma expresa si se ofrecen a todos y se informan con claridad.
- Maine: prohíbe los recargos tanto en tarjetas de crédito como de débito; la ley aprueba de forma explícita los descuentos sobre el precio regular.
- Puerto Rico: prohibido, y ahora blindado: en mayo de 2025 el Primer Circuito confirmó la prohibición frente a una impugnación por preeminencia federal, y la ley de PR restringe incluso la forma de presentar un descuento en efectivo.
Si operas en Massachusetts, Connecticut o Maine, la conversación sobre los recargos termina antes de empezar: tu palanca está del lado del costo, y a eso vamos más adelante.
Una nota para Texas y Florida: ambos todavía tienen prohibiciones de recargos escritas en sus leyes, pero los tribunales las anularon o suspendieron su aplicación hace años, así que en la práctica ahí los recargos funcionan bajo las reglas de las redes. "Inaplicable" no es lo mismo que "derogado"; vale la pena saberlo si algún abogado te cita el código.
Dónde sí puedes, con condiciones
La mayoría de los estados permiten los recargos solo bajo las reglas de las redes. Estos son los que agregan sus propios requisitos:
| Estado | La letra chica de cada estado |
|---|---|
| Nueva York | Tope = tu costo de procesamiento. El precio publicado debe ser el precio con tarjeta: publica el precio completo o etiquetas de dos niveles con ambos. Los avisos de "+3% en caja" son ilegales. $500 por infracción. |
| Colorado | Tope = 2% o tu costo real. Texto de aviso establecido por ley, concepto separado en el recibo. |
| Nueva Jersey | Tope = tu costo real. Para restaurantes en específico: aviso en el área de servicio y en el menú. |
| Minnesota | La ley dice 5%, pero en la práctica mandan los topes de las redes (3–4%). Aviso verbal en la venta más letreros visibles. |
| Kansas | Permitido desde enero de 2025: aviso en la entrada y en el punto de venta, con tope en el costo real. |
| Oklahoma | Permitido desde noviembre de 2025: tope de lo menor entre 2% o el costo real, aviso en la entrada y en el POS. |
| Georgia | Tope = tu costo de aceptación, informado con claridad y por adelantado. |
| Rhode Island | Aviso visible en la entrada y en el punto de venta (letra de al menos 16 puntos) con el monto y las tarjetas afectadas. |
| Dakota del Sur | Tope = costo, hasta 4%; solo crédito; aviso en la entrada, en el POS y en el sitio web; monto en dólares en el recibo. |
| California | Ley de precios totales (SB 478) con una excepción para restaurantes: pueden agregar recargos por tarjeta y cargos por servicio como conceptos separados si se informan de forma clara y visible dondequiera que se muestren los precios, es decir, en el propio menú. |
Hay dos patrones que debes grabarte de esa tabla. Primero, el tope siempre es tu costo real, no el techo de la red: 3% es un máximo, no un derecho, y si tu costo efectivo de procesamiento es 2.4%, cobrar un recargo de 3% incumple en todas partes. Segundo, el aviso es el programa. Todos los estados que permiten los recargos vigilan cómo se comunican; toda acción de las autoridades empieza con un comensal que se sintió emboscado en la caja.
El descuento en efectivo: legal en todas partes, mal hecho todo el tiempo
Un verdadero descuento en efectivo es legal en los cincuenta estados bajo la ley federal (la Cash Discount Act, 1981): el precio publicado es el precio con tarjeta, y quienes pagan en efectivo reciben un descuento. Hecho así, cumple la ley incluso en Connecticut y Massachusetts.
La trampa es lo que la industria del procesamiento vende con el mismo nombre. Un "programa de descuento en efectivo" que agrega un "ajuste por pago no en efectivo" o un "cargo por servicio" en la caja, encima del precio del menú, es un recargo con otra etiqueta: Visa dijo exactamente eso en un boletín de octubre de 2018, y en los estados donde está prohibido convierte un descuento legal en un cargo ilegal. La prueba es brutalmente simple: si el precio del menú no es el precio con tarjeta, no es un descuento.
El precio dual (imprimir en el menú tanto el precio en efectivo como el precio con tarjeta) cumple la ley en general y es cada vez más común (varios procesadores importantes ya lo soportan de forma nativa), con las mismas salvedades: la guía de Connecticut no ve con buenos ojos mostrarlos lado a lado, y Puerto Rico restringe por completo esa forma de presentarlo.
Las cuentas que ningún operador hace
Esta es la sección del analista, porque la legalidad y la sensatez son preguntas distintas.
Un recargo pasa del 2.5 al 3% de tu estado de resultados (P&L) a la cuenta del comensal, a la vista. En la cuenta se lee como un aumento de precio que señala su forma de pago. En algunos mercados a nadie le importa; en otros vas a gastar el ahorro en reputación. El servicio rápido y los bares ven menos fricción que la alta cocina, donde un 3% debajo de una cena de $240 cae de otra manera. Haz una prueba piloto antes de comprometer tu marca con esto.
Y antes de aplicar cualquier recargo, revisa el número que estarías trasladando: si estás en un procesamiento con tarifa agrupada de 2.9% + 30¢, parte de ese "costo" es el margen de tu procesador, no el de las redes de tarjetas. Cambiarte a tarifas interchange-plus suele reducir el costo real lo suficiente como para cambiar la conversación sobre los recargos: trasladar un costo real de 2.1% es más fácil de explicarle al comensal que un 3%, y en estados con prohibición como el mío, reducir el costo es la única jugada posible. Esa es toda la filosofía de diseño detrás de Katalyst Payments: interchange-plus publicado, para que sepas exactamente qué número estás absorbiendo o informando.
La lista de cumplimiento
Si decides aplicar recargos, haz todo esto, no la mayor parte:
- Confirma que tu estado lo permite, este año, no cuando se escribió el blog que leíste.
- Avísale a tu procesador con 30 días de anticipación; pídele que se encargue del registro ante las redes.
- Pon el tope en tu costo real de aceptación, nunca por encima del techo de la red.
- Nunca apliques recargo a tarjetas de débito o prepagadas, y verifica que tu POS distinga automáticamente los tipos de tarjeta.
- Informa en la puerta, en la caja y en el menú donde tu estado lo exija; muestra el monto en dólares como un concepto separado en el recibo.
- Capacita a tu personal con la explicación de treinta segundos, porque la primera pregunta del comensal le llega a un mesero, no a un abogado.
- Vuelve a revisar cada año. Oklahoma cambió en 2025; Nueva York reescribió sus reglas en 2024; Rhode Island tiene ahora mismo un proyecto de ley pendiente que las endurece. Este mapa no se queda quieto.
Aviso: trabajo en Katalyst. Analizamos tus estados de cuenta de las dos formas (programa de recargos contra cambio a interchange-plus, con tu mezcla real de tarjetas) y te mostramos cuál de las dos nunca tendrán que leer tus comensales en el menú. Las cuentas son las cuentas; la conclusión es tuya.
Productos de Katalyst relacionados
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.