Tus proyecciones no alcanzan para un préstamo SBA de adquisición
Desde el 1 de octubre, el SOP 50 10 8.1 sube la cobertura de adquisiciones a 1.25x solo con utilidades históricas. Las startups pagan con garantías.

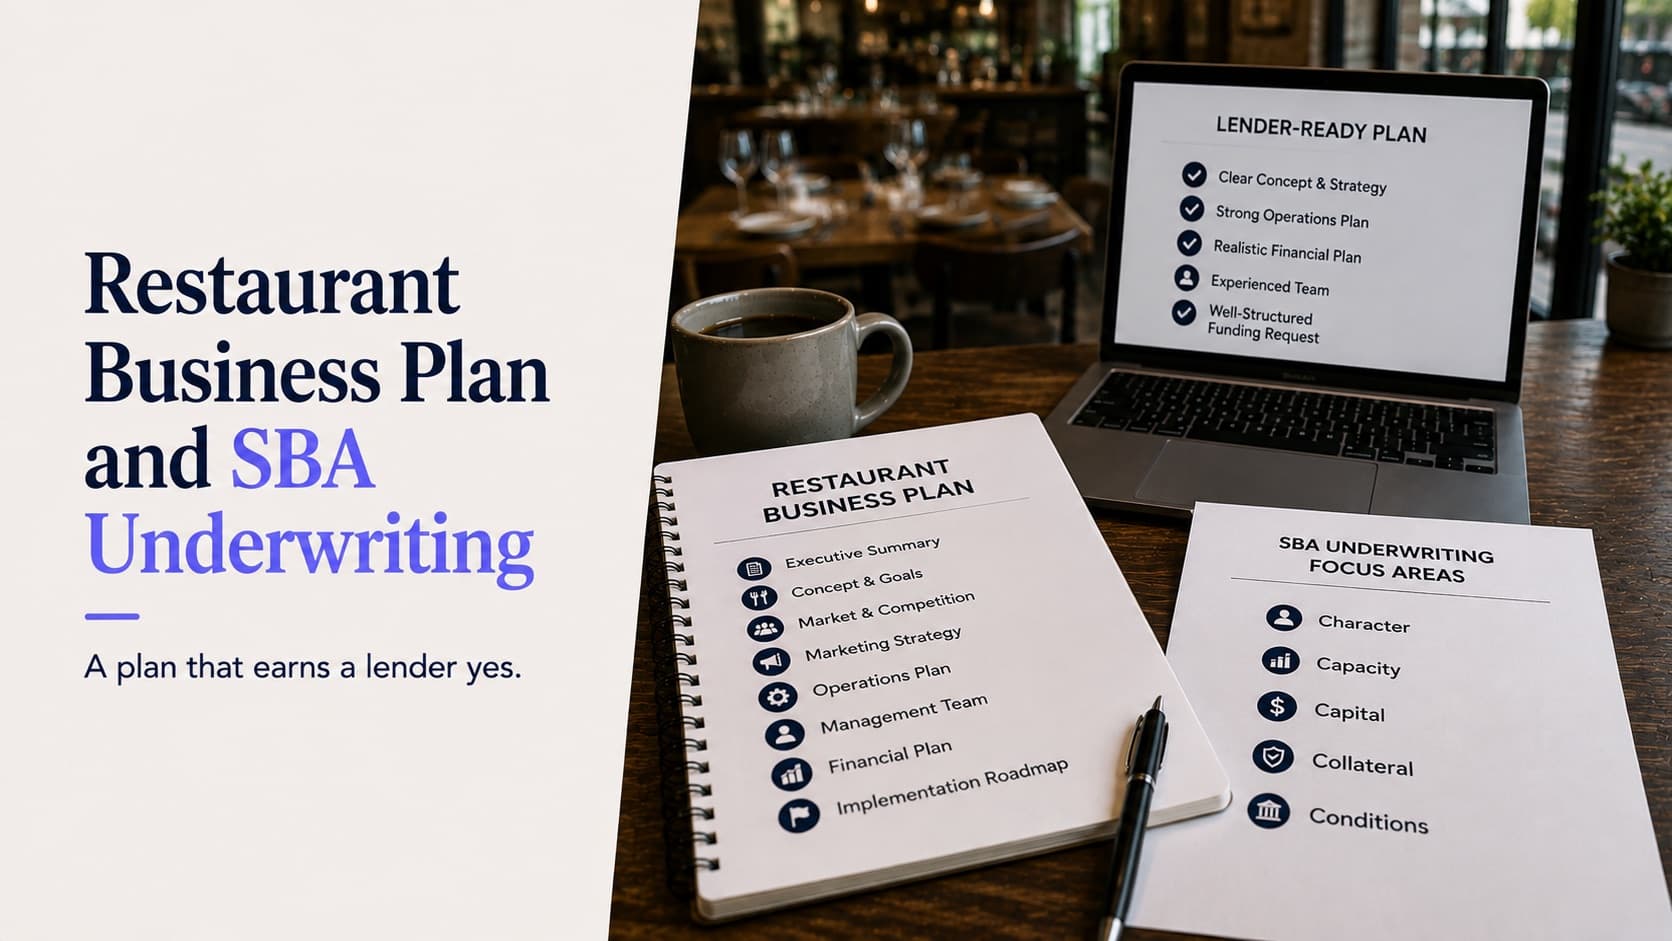
Busca "plan de negocios para restaurante" y te salen plantillas. Resumen ejecutivo, análisis de mercado, panorama competitivo, estrategia de marketing, equipo directivo y una proyección financiera a tres años con forma de palo de hockey en el segundo año.
Arma ese documento y tendrás un documento. Lo que quizá no tengas es un préstamo, porque la parte en la que a los prestamistas se les permite apoyarse acaba de hacerse más chica, y para una transacción muy común las proyecciones dejan de contar por completo en unas cuantas semanas.
El cambio de reglas que conviene conocer antes de octubre
El SOP 50 10 8.1 de la SBA entra en vigor el 1 de octubre de 2026 y aplica a las solicitudes que reciban un número de préstamo SBA en esa fecha o después. Todo lo que obtenga su número hasta el 30 de septiembre se rige por el SOP 50 10 8.0 actual.
Dos cambios importan para los restaurantes:
La cobertura sube de 1.15x a 1.25x para adquisiciones iniciales (Initial Acquisitions) y compras de la participación de socios. Las utilidades del negocio deben cubrir todo el servicio de la deuda posterior al cierre con al menos un cuarto más.
Y la cobertura debe cumplirse con utilidades históricas o ajustadas: el prestamista no puede apoyarse en proyecciones posteriores al cierre para cumplirla.
El segundo es el cambio estructural, y le da la vuelta al consejo de siempre. Si vas a comprar un restaurante existente, el modelo precioso que muestra cómo tu concepto sube los ingresos 20% en el primer año no es material de evaluación de crédito. Puede respaldar la historia. No puede cargar la prueba de cobertura. Lo que carga la prueba de cobertura es lo que el restaurante realmente ganó, ajustado.
Lo que significa que los libros del vendedor son tu solicitud de préstamo. Expliqué cómo verificarlos en el artículo sobre comprar y vender un restaurante, y el ejercicio de conciliación de ahí ahora cumple doble función: determina tu precio y si el trato se puede financiar.
Una más del mismo SOP: cualquier adquisición inicial o expansión de negocio con un precio de compra de $3 millones o más ahora requiere un reporte de calidad de utilidades (Quality of Earnings). La mayoría de las operaciones de restaurantes independientes quedan muy por debajo, pero las compras de varias sucursales pueden rebasarlo.
Los dos caminos se evalúan de forma completamente distinta
Esta es la distinción que el género de los planes de negocio aplana, y cambia en qué deberías invertir tu esfuerzo.
| Comprar un restaurante existente | Construir desde cero | |
|---|---|---|
| La cobertura se prueba con | Utilidades históricas / ajustadas | Proyecciones: no hay nada más |
| Proyecciones | De apoyo, no califican (desde el 1 de oct.) | Cargan todo el peso |
| Qué lo decide | Los números comprobables del vendedor | Tu aportación, garantías y avales |
Si vas a comprar, tu trabajo es documental: que las utilidades históricas se puedan comprobar y los ajustes se puedan defender. Si vas a construir, las proyecciones son lo único que hay y, como son evidencia débil, el prestamista lo compensa pidiéndote más garantías a ti en lo personal. Lo que nos lleva a la parte que nadie pone en una plantilla de plan de negocios.
Lo que de verdad estás dejando en garantía
Aportación de capital: 10% mínimo. Bajo el SOP 50 10 8, las startups y los cambios completos de propiedad requieren una aportación mínima del 10% de los costos totales del proyecto. Fíjate: "costos totales del proyecto", no el monto del préstamo. Y fíjate también en que la SBA considera startup a un negocio que lleva generando ingresos un año o menos, así que un restaurante que abrió hace diez meses sigue siendo startup para este fin.
Un aval personal a partir del 20% de propiedad. Quien tenga 20% o más debe avalar. La regla de suma toma a la gente por sorpresa: cuenta la propiedad combinada de cónyuges e hijos menores, así que dos cónyuges con 15% cada uno rebasan el límite, y cada uno avala el préstamo completo, no el 15%, no la mitad.
Tu casa, si tiene plusvalía. Los prestamistas por lo general toman como garantía inmuebles residenciales o de inversión cuando el capital disponible supera el 25% del valor de la propiedad. Muchos bancos, sobre todo los más grandes, simplemente no le prestan a un restaurantero que no tiene un inmueble que dejar en garantía.
Seguro de vida, cedido como garantía. Cuando el negocio depende de una o dos personas (lo que pasa en todo restaurante independiente), los prestamistas están obligados a pedir un seguro de vida con una cesión en garantía registrada ante la aseguradora, normalmente por el monto total del préstamo. Se puede reducir o eximir cuando hay garantías sustanciales o un plan de sucesión real, pero cuenta con él. También es un punto real del calendario de evaluación, porque tienes que ser asegurable, y eso toma semanas.
Súmalo todo y el resumen honesto es este: el préstamo SBA no es capital más barato porque el riesgo haya desaparecido. Es capital más barato porque el riesgo se pasó a tu balance personal, a tu casa y a tu vida. Muchas veces es un buen intercambio. No es el intercambio que describen los artículos de "opciones de financiamiento". Los otros instrumentos, y en particular el que hay que evitar, están en el artículo sobre financiamiento.
La cláusula del arrendamiento que decide tu préstamo
A los restaurantes les rechazan préstamos por razones que no tienen nada que ver con el plan de negocios, y la más evitable es el plazo del arrendamiento.
Motivos comunes de rechazo para restauranteros: un crédito que no se puede reparar rápido, finanzas débiles o a la baja y arrendamientos cortos o desfavorables. Este último es estructural: un prestamista que financia un pagaré a diez años quiere control del local durante todo el plazo, incluidas las opciones de renovación, y un restaurante al que le quedan tres años sin renovación no puede sostener el préstamo, sin importar qué tan bien le vaya.
La solución es el orden, no la persuasión: renueva o extiende antes de solicitar. Si vas a comprar, haz que la extensión del arrendamiento sea una condición que negocias junto con el precio, no algo que descubres en la evaluación. La cesión también requiere el consentimiento del arrendador, que es el momento de máxima ventaja para el arrendador; la mecánica está en el artículo sobre la negociación del arrendamiento.
Para qué sirve de verdad el plan de negocios
Nada de esto significa que te saltes el plan. Significa que entiendas su función, que no es probar los números.
Demuestra que entiendes la operación. Un prestamista que lee el plan de un restaurante busca evidencia de que sabes qué es el prime cost, cuál es tu modelo de mano de obra con distintos volúmenes y qué pasa en el cuarto mes. Las secciones más débiles del género (el "análisis de mercado", un párrafo sobre tendencias) no hacen nada de eso.
Hace que los supuestos se puedan auditar. Una proyección solo vale algo si cada línea se remonta a un supuesto explícito: cubiertos por franja horaria, ticket promedio, costo de alimentos por categoría, horas de mano de obra por estación. Dale al lector los supuestos y el modelo se vuelve verificable. Presenta una línea de ingresos sin derivación y el lector tiene que creértela por fe, que es justo lo que el nuevo SOP le dice que no haga.
Muestra el mes del punto de equilibrio y el margen de efectivo para llegar a él. Este es el número con el que yo empezaría, y la mayoría de los planes lo entierra. La forma más común en que mueren los restaurantes primerizos no es la mala comida: es quedarse sin efectivo antes de terminar el arranque, y por eso el capital de trabajo debe ir en lo que pides, no en lo que esperas.
Si quieres los rangos de costos base para construir, están en el artículo sobre cuánto cuesta abrir un restaurante.
Lo que no te voy a dar
Una tasa de aprobación de préstamos SBA para restaurantes. Circulan cifras; no pude rastrearlas hasta un conjunto de datos publicado por la SBA y desglosado por industria y tipo de préstamo de una forma que pueda respaldar. Los bancos sí tratan a los restaurantes como de mayor riesgo, lo cual está bien documentado y no sorprende. El porcentaje específico no es algo para lo que tenga fuente.
Una plantilla. Las plantillas producen el mismo documento que todos los demás entregan. El prestamista ya leyó cien de ellos.
La promesa de que un plan sólido compensa garantías débiles. Por lo que veo en las reglas de evaluación, no lo hace. El plan explica; la aportación, la cobertura y las garantías deciden.
Qué hacer, en orden
Si vas a comprar y puedes obtener un número de préstamo antes del 30 de septiembre, entiende que te evalúan con 1.15x y no con 1.25x, y que las proyecciones todavía pueden contar. Es una prueba bastante más fácil, y tiene fecha de caducidad. Habla esta semana con tu prestamista sobre su calendario de envío, no el mes que entra.
Si vas a comprar después de esa fecha, arma el expediente al revés, a partir de las utilidades históricas del vendedor. Concilia el POS, los estados de cuenta de procesamiento, los depósitos bancarios y las declaraciones del impuesto sobre ventas antes de acordar un precio, porque la cifra de utilidades ajustadas que sobrevive a esa conciliación es el número con el que se dimensiona el préstamo.
Si vas a construir desde cero, deja de pulir las proyecciones y empieza a armar el paquete de garantías: la aportación en una cuenta con antigüedad y un origen documentado, la relación de garantías, una revisión de asegurabilidad y un arrendamiento con plazo suficiente para cubrir el pagaré.
En cualquier caso, deja fijo el plazo del arrendamiento antes de solicitar. Es el rechazo más barato de prevenir y el más difícil de arreglar una vez que estás en proceso.
Aclaración: trabajo en Katalyst, y los reportes limpios del POS son algo que vendemos, así que señalarlo en un artículo sobre cómo las utilidades históricas se vuelven la única evidencia aceptable me conviene directamente. Tómalo en cuenta. Pero fíjate en la dirección en que se movió la regla: desde el 1 de octubre, para la transacción de restaurante más común, al prestamista se le indica que vea lo que hizo el negocio y no lo que tú dices que va a hacer. Sea cual sea el sistema que uses, ese es un argumento para llevar registros que le podrías entregar a un desconocido.
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.