Ninguna tarjeta comercial tiene tope de interchange
La misma factura de $6,000: $150.10 con tarjeta corporativa, $105.10 con datos de Nivel 3, $5.00 por ACH en Stripe, $3.22 con débito empresarial regulado.

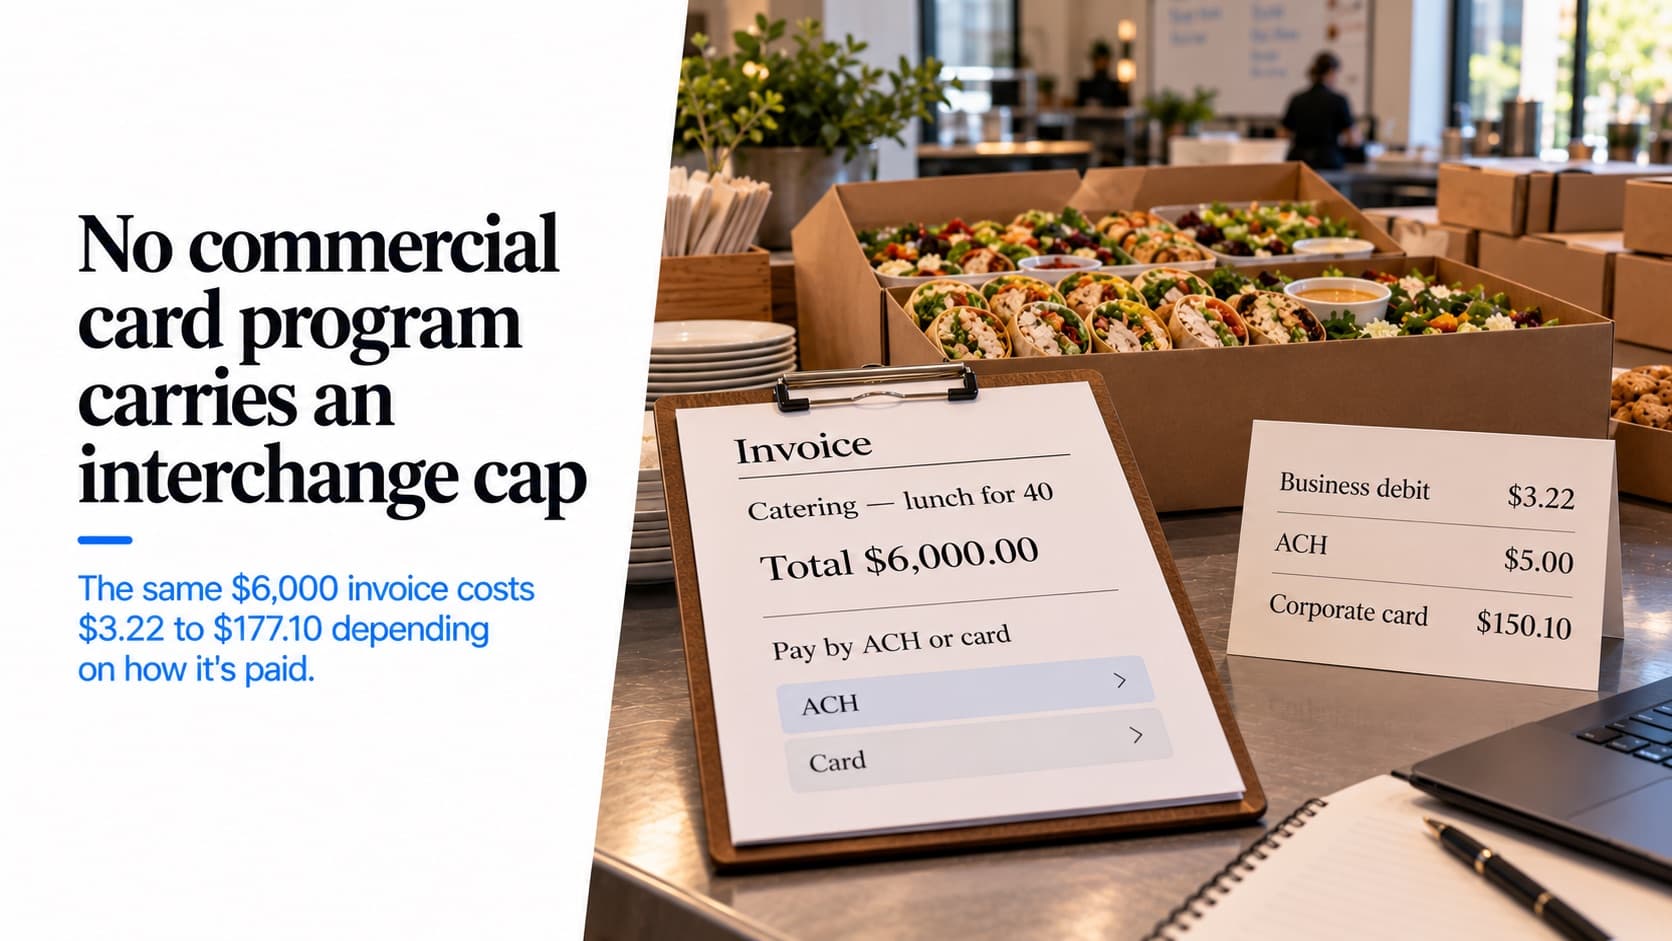
Un restaurante con negocio de catering cobra dos tipos de dinero muy distintos. Una cuenta de $60 en la mesa, y una factura de $6,000 de una oficina que pidió comida para cuarenta personas.
Antes de revisar las tablas de tarifas yo daba por hecho que la factura grande era peor en porcentaje. No lo es. En el programa de tarjeta comercial presente de Visa, a 2.50% + $0.10, la cuenta de $60 cuesta 2.667% y la factura de $6,000 cuesta 2.502%, porque los diez centavos fijos se diluyen en el ticket grande.
El problema real es más simple y peor: nada le pone tope. El programa de combustible de Visa tiene un techo de $1.10. Los pagos de servicios son $0.75 fijos. El débito regulado es 0.05% + $0.21. Todas las categorías con techo en dólares que publican las redes excluyen al crédito comercial. Así que el porcentaje corre sin tope, y la misma factura puede costar desde tres dólares hasta ciento setenta y siete, según cómo se pague y qué datos la acompañen.
Todas las tarifas de abajo salen de la tabla de Visa vigente desde el 18 de abril de 2026 y la de Mastercard desde el 17 de abril de 2026 (copia archivada).
La misma factura, de siete formas
| Cómo llegan los $6,000 | Tarifa | Costo |
|---|---|---|
| Tarjeta de débito empresarial regulada | 0.05% + $0.21 | $3.22 |
| ACH (precio publicado de Stripe) | 0.8%, tope $5 | $5.00 |
| Tarjeta corporativa con datos de Nivel 3 | 1.75% + $0.10 | $105.10 |
| Tarjeta de consumidor, categoría restaurante | 2.10% | $126.00 |
| Tarjeta corporativa, presente | 2.50% + $0.10 | $150.10 |
| Tarjeta corporativa, tecleada o en línea | 2.70% + $0.10 | $162.10 |
| Tarjeta corporativa degradada a no calificada | 2.95% + $0.10 | $177.10 |
Eso es solo interchange, antes del margen de tu procesador. La diferencia entre el primer y el último renglón es de $174, en una factura, por las mismas cuarenta comidas.
Dos cosas empujan los renglones altos. Las tarjetas comerciales cobran más que las tarifas de restaurante para consumidor —2.50% contra 2.10%, 40 puntos base de diferencia— y aceptar la tarjeta sin tenerla presente, que es lo que significa una factura por correo, suma otros 20 puntos.
Los datos de Nivel 3 valen $45 en esta factura
Las tarjetas comerciales tienen un descuento disponible si mandas suficiente información con la transacción. Visa reemplazó su viejo programa de Nivel 3 por el Commercial Enhanced Data Program en octubre de 2025; las transacciones que califican se liquidan a tarifas "Product 3". En la factura de $6,000 eso es $150.10 bajando a $105.10. En el crédito corporativo de gran mercado de Mastercard, de Data Rate I a Data Rate III son $162.10 contra $114.10.
Lo que cuesta es trabajo real. Por cada línea: descripción, código de producto, código de mercancía, cantidad, unidad de medida, costo unitario, impuesto de la línea y, para Mastercard, tasa de descuento. Por orden: número de referencia o de orden de compra del cliente, impuesto total, flete, aranceles, códigos postales de origen y destino. Y la aritmética tiene que cuadrar: cantidad por precio unitario más impuesto más envío debe dar el monto autorizado, o la pasarela retiene los datos por completo y liquidas a la tarifa alta de todos modos.
Tres complicaciones que conviene conocer antes de construir nada de esto:
- El nivel 2 de Visa ya no existe en Estados Unidos desde la tabla de abril de 2026, salvo para combustible. Mastercard sí sigue pagando por Nivel 2: 75 puntos base en crédito de pequeña empresa, en todos los tramos.
- En las tarjetas de pequeña empresa de Visa, mandar Nivel 3 ahora te cuesta más. Business Product 3 está en 2.40% mientras Business Product 2 está en 1.90%. El consejo de "siempre manda Nivel 3" está equivocado en ese producto.
- El impuesto tiene que ser un número real. Las redes lo validan: Mastercard entre 0.1% y 30%, Visa entre 0.1% y 22%. Un cliente corporativo o sin fines de lucro exento significa campo de impuesto en blanco, lo que te baja a la tarifa alta.
El número de cuatro dígitos que lo decide todo
Este es el que yo revisaría primero, porque preguntar no cuesta nada y define si algo de lo anterior está disponible para ti.
Los códigos de categoría de comercio de restaurante —5812 para establecimientos de comida y 5814 para comida rápida— están excluidos de Nivel 2 y Nivel 3 en ambas redes. El 5811, el código de caterers, no está en ninguna de las dos listas de exclusión.
Si tus ingresos de catering pasan por una cuenta dada de alta como 5812, ninguna cantidad de datos por línea te va a conseguir la tarifa de Nivel 3. Si pasan por 5811, sí puede.
Quiero ser honesto con la evidencia: esa lista de exclusiones viene de la documentación de un procesador grande que reproduce las reglas de las redes, no de un documento de red que yo haya podido abrir. Confírmalo con tu adquirente antes de reestructurar nada. Pero pregunta, porque la misma pregunta trae una segunda respuesta: el interchange de restaurante de Visa hoy está por encima de sus tarifas generales de crédito minorista, así que el código de restaurante no es la ganga que los operadores suponen.
Debajo de $7,756, persigue el Nivel 3. Arriba, no.
Ambas redes tienen un programa de ticket grande con porcentaje bajo y cuota fija alta: Visa a 1.30% + $35.00, Mastercard a 1.45% + $35.00. Contra el Nivel 3 a 1.75% + $0.10, el cruce está en $7,756. La propia escalera de procesamiento directo de Visa lo confirma: el tramo con la cuota de $35 empieza en $7,000.
Así que un caterer con órdenes de oficina de $4,000 entre semana y facturas de boda de $40,000 no debería tratarlas como un solo problema de cobro. Debajo del cruce, el trabajo de datos paga. Arriba, gana el programa de cuota fija por sí solo.
ACH es el carril más barato, con otro riesgo
Precios publicados en Estados Unidos, para la misma factura:
| Proveedor | Precio ACH | En $6,000 |
|---|---|---|
| Stripe | 0.8%, tope $5 | $5.00 |
| GoCardless Standard | 0.5% + $0.05, tope $5 | $5.00 |
| Melio | $0.50 fijo | $0.50 |
| BILL | $0.59 fijo | $0.59 |
| Authorize.net eCheck | 0.75% | $45.00 |
El Same Day ACH tiene hoy un límite de $1,000,000 por entrada, y Nacha ya aprobó subirlo a $10,000,000 a partir del 17 de septiembre de 2027. Dos detalles que importan en catering: el límite es por entrada, no por lote, así que un cliente que paga varias facturas de eventos puede mandar cada una como su propia entrada del mismo día. Y una entrada que pasa el límite no se rechaza: se liquida al día siguiente.
El perfil de riesgo es distinto al de las tarjetas, y a tu favor:
- Las cuentas empresariales tienen alrededor de dos días hábiles para disputar un cargo. Los consumidores tienen 60 días naturales. Casi todos los clientes de catering son empresas.
- Las disputas de ACH son definitivas. No hay proceso de apelación como con un contracargo de tarjeta.
- Pero una disputa invalida la autorización, así que necesitas una nueva antes de volver a cobrarle a ese cliente.
Cuida tus tasas de devolución: los umbrales de Nacha son 0.5% de devoluciones no autorizadas, 3% administrativas y 15% en total, y pasarlos dispara un plan de corrección a través de tu banco.
Recargo, descuento por efectivo, o ninguno
Sí puedes aplicar recargo a las tarjetas comerciales. La propia definición de tarjeta de crédito de Visa cubre cuentas "consumer, business, or commercial credit or charge accounts", y el FAQ para comercios de Mastercard dice que se puede recargar crédito de consumidor y corporativo. Nunca puedes recargar débito ni prepagadas, ni siquiera cuando el cliente aprieta "crédito" en la terminal.
Las condiciones son estrictas: el tope en Estados Unidos es 3%, y por debajo de eso tu propio costo promedio de aceptación es el techo. Debes avisar por escrito a tu adquirente con 30 días de anticipación, y Mastercard también quiere aviso. Visa especifica la divulgación hasta la tipografía: Arial de 32 puntos en la entrada principal, 16 puntos en cada caja, 10 puntos en la primera página de comercio electrónico que nombre las marcas de tarjeta y otra vez en el checkout, más la oportunidad de cancelar después del aviso en cualquier canal sin tarjeta presente.
El descuento por efectivo es el mejor instrumento para la mayoría de los caterers, y sus razones casi nunca se enumeran: sin registro, sin aviso de 30 días, sin tope de 3%, y no se limita a tarjetas de crédito, así que puede favorecer ACH o cheque sobre todas las tarjetas, incluido el débito. La línea de cumplimiento es que el precio publicado debe ser el precio con tarjeta y el descuento se resta de ahí. Inflar un precio base y "descontarlo" de regreso es un recargo disfrazado.
Una cuota por conveniencia casi seguro no funciona aquí. Según las reglas de Visa debe ser un monto fijo, solo puede cobrarse en transacciones sin tarjeta presente, no puede cobrarla un comercio que opera exclusivamente sin tarjeta presente, debe aplicarse a todos los métodos de pago de ese canal incluido ACH, y no puede combinarse con un recargo. Una página de pago de factura por correo falla varias de esas a la vez. Esa es mi lectura del texto, no una resolución de Visa.
Dos costos que se olvidan
Los reembolsos no devuelven el interchange. La tarifa de nota de crédito de Visa para tarjetas corporativas y de negocio es 2.35%; los grupos de reembolso comercial de Mastercard van de 2.16% a 2.37%. Devolver el anticipo de un evento cancelado con tarjeta corporativa es un segundo evento de interchange, no una reversión del primero.
El cheque es el carril más defraudado que aceptas. En la encuesta 2026 de AFP a 465 profesionales de tesorería, 76% de las organizaciones estadounidenses sufrió fraude de pagos intentado o consumado en 2025, y los cheques fueron el objetivo en 58% de los casos, por delante de los débitos ACH con 30% y las transferencias con 25%. Tu cliente corporativo lo sabe y sigue mandando papel.
Lo que no te voy a dar
Un dato de días de cobro para catering. No pude verificar uno para servicios de alimentos. Lo que sí puedo verificar: una encuesta de una aseguradora para Norteamérica pone las facturas vencidas en cerca del 23% de las cuentas por cobrar B2B, cobradas en promedio 20 días después del vencimiento.
La mecánica de las tarjetas virtuales. Las áreas de cuentas por pagar pagan cada vez más con números de tarjeta de un solo uso, y esos caen en la categoría comercial: una factura de $12,000 tecleada a 2.70%
- $0.10 son $324.10 de interchange. Las afirmaciones sobre sus beneficios vienen de estudios financiados por las redes, así que no las repito.
El margen de tu procesador. Todo lo anterior es interchange, que tu procesador paga. Lo que tú pagas es eso más su margen, que es la parte negociable.
Qué hacer
- Pregunta a tu adquirente con qué MCC está dada de alta tu cuenta de catering. Una llamada, y define si el Nivel 3 siquiera está disponible.
- Si las tarjetas corporativas son parte real de tu volumen, cotiza el soporte de Nivel 3 con tu pasarela, y revisa si las tarjetas que recibes son corporativas o de pequeña empresa, porque en Visa la respuesta se invierte.
- Enruta por tamaño de factura. Debajo de unos $7,700 el trabajo de datos paga; arriba, ganan los programas de ticket grande.
- Pon ACH primero en la factura, con la tarjeta como segunda opción. La diferencia de $5 contra $150 en una sola factura financia mucho trabajo administrativo.
- Si quieres dirigir el método de pago, usa descuento por efectivo y no recargo, y asegúrate de que tu precio publicado sea el precio con tarjeta.
- Escribe la cláusula de interés moratorio. En California un contrato que calla igual gana 10% anual desde el incumplimiento, pero eso es una regla estatal, no nacional.
Aviso: trabajo en Katalyst y nuestro procesamiento es interchange-plus, lo que significa que cada número de la primera tabla aparece en el estado de cuenta de nuestros comercios como su propia línea en vez de mezclado en una tarifa plana. Es una ventaja real para este análisis y una razón evidente para que yo lo escriba. El paso que más dinero ahorra no nos involucra: lleva al cliente a ACH.
Productos de Katalyst relacionados
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.