Clover llegó a Fiserv dentro de un acuerdo de pagos de $22 mil millones
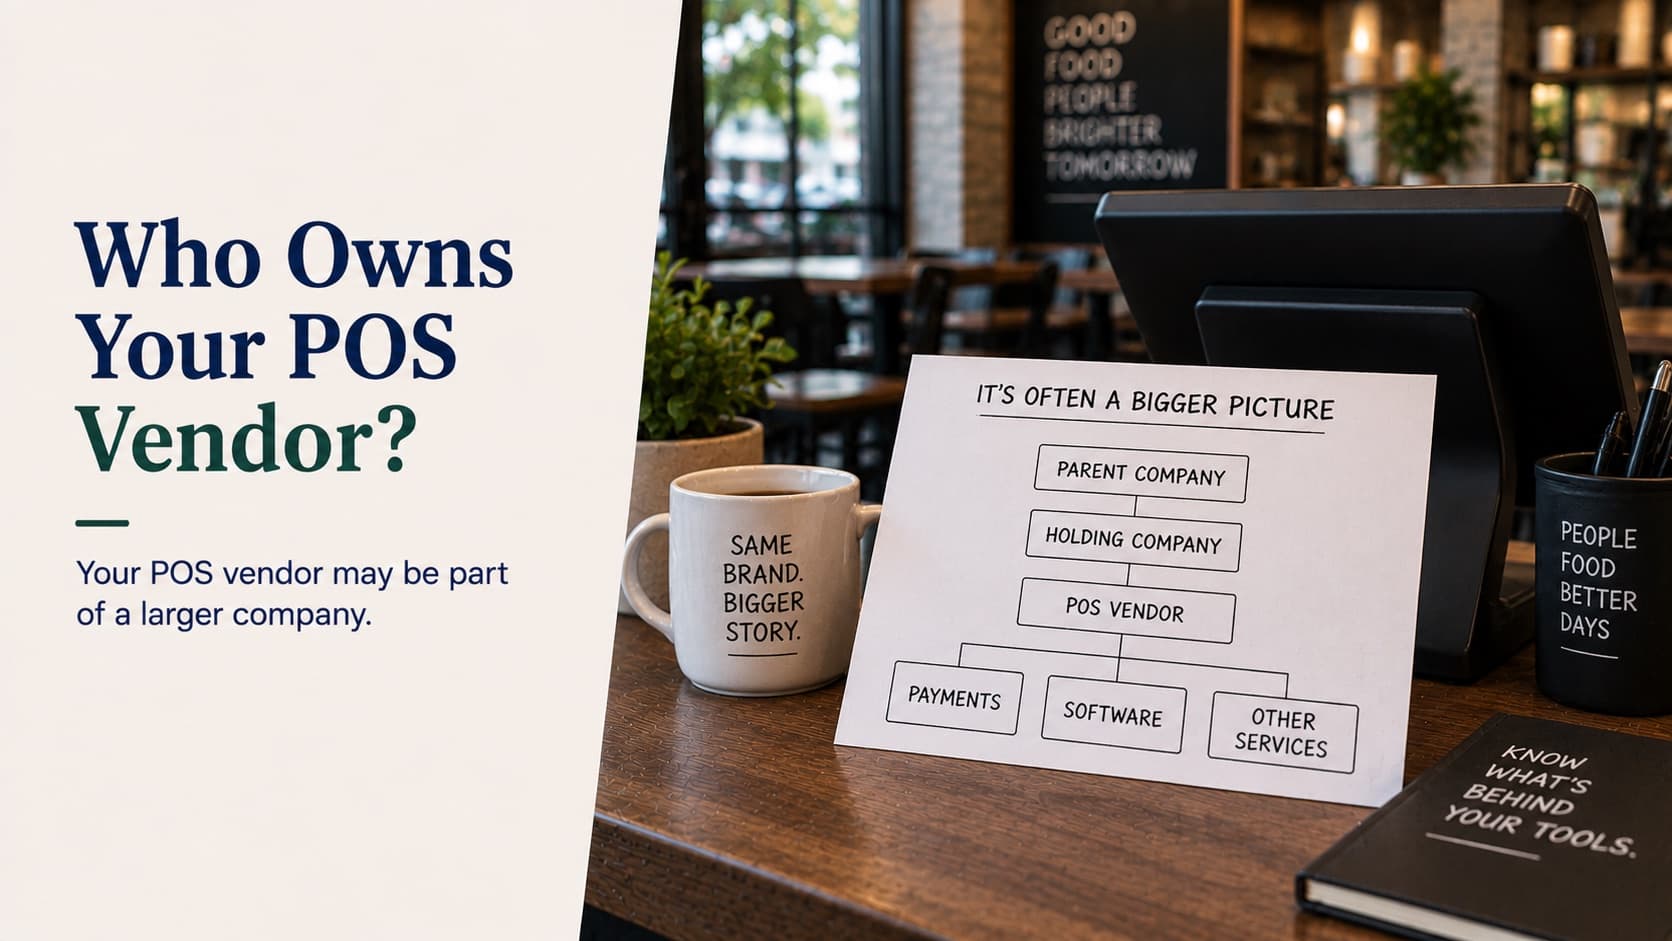
Casi todos los POS para restaurantes son de un procesador de pagos, una empresa de bases de datos o un fondo con fecha de salida. Ese dueño define tu futuro.

Los operadores me describen la misma experiencia una y otra vez. El sistema era excelente cuando lo compraron. Luego el soporte se volvió más lento, el plan de desarrollo se estancó, los precios cambiaron en la renovación y una función de la que dependían pasó a un nivel más caro.
Casi siempre lo explican como que la empresa se volvió codiciosa o creció demasiado. A veces es eso. Más seguido pasó algo concreto que es de dominio público: la empresa cambió de manos, o le responde a alguien cuyo negocio no son los restaurantes.
La propiedad es la variable de la que menos se habla al elegir un POS y una de las que más predicen, porque determina para qué es el producto.
Quién es dueño de qué
| Sistema | Dueño | A qué se dedica en realidad ese dueño |
|---|---|---|
| Clover | Fiserv: la adquirió junto con First Data en 2019, en un acuerdo de $22 mil millones | Procesamiento de pagos |
| Square | Block | Pagos y servicios financieros |
| Micros | Oracle | Bases de datos y aplicaciones empresariales |
| Aloha | NCR Voyix | Tecnología para comercios y restaurantes, tras la escisión |
| Brink | PAR Technology (pública) | Tecnología para restaurantes |
| TouchBistro | Respaldada por Francisco Partners: ronda de crecimiento de $150M CAD | Capital privado |
| HungerRush | Participación mayoritaria de Corsair, adquirida a CapStreet | Capital privado |
Lee la columna de la derecha como la respuesta a "¿para qué es este producto?".
Tres modelos de propiedad, tres comportamientos predecibles
Propiedad de una empresa de pagos. El POS es un canal para conseguir comercios. Clover llegó a Fiserv dentro de un megaacuerdo de pagos, y Square es de Block. Cuando el trabajo del software es generar y retener volumen de procesamiento, el diseño comercial del software va en esa línea: procesamiento incluido, hardware atado a la red y condiciones que hacen que irse salga caro.
Más que una crítica, es una explicación. El candado del hardware del que escribí en la publicación anterior parece arbitrario hasta que sabes quién es dueño de la plataforma y qué está optimizando. Entonces se ve exactamente como lo que es: el producto funcionando como se diseñó.
Propiedad de capital privado. TouchBistro levantó $150 millones CAD de Francisco Partners con el objetivo explícito de subir de segmento y hacer adquisiciones, y luego compró PeachWorks. Corsair tomó una participación mayoritaria en HungerRush de otra firma de capital privado, una transferencia de fondo a fondo, algo que vale la pena notar por sí mismo.
La propiedad de capital privado produce un patrón reconocible: capital para adquisiciones, luego un trabajo de integración que se come el plan de desarrollo durante uno o dos años, y luego presión hacia una salida. Nada de eso es malo para los clientes en principio; muchas veces el dinero sí financia producto real. Pero hay dos cosas que se repiten sin falta. Los fondos tienen periodos de inversión, así que tu proveedor se va a volver a vender, probablemente dentro del plazo del contrato que estás firmando. Y las métricas que rigen el negocio de aquí a entonces son la retención de ingresos y la expansión neta, que es una forma educada de decir aumentos de precio y cambios a niveles más caros.
Propiedad de una empresa de software empresarial. Oracle es dueña de Micros. El producto para restaurantes es una línea dentro de un portafolio que se mide en decenas de miles de millones, y su prioridad se fija en relación con todo lo demás en ese portafolio. Los proveedores empresariales son excelentes en escala, contratos y cumplimiento normativo. Son estructuralmente más lentos para responder al problema de un restaurante de 40 lugares, porque ese restaurante no es el cliente alrededor del cual está construida la organización.
Por qué los establecidos se ven distintos de los recién llegados
En la prensa especializada hay un encuadre útil: a Toast y Clover se les describe como participantes más nuevos que compiten por clientes restauranteros a los que históricamente atendían Micros de Oracle y NCR Voyix. En el segmento de restaurantes más pequeños, se reportó a Square como el tercer jugador más grande, con alrededor de 13% de participación, y a Global Payments con cerca del 11%.
El punto estratégico para un comprador: el segmento está en disputa ahora mismo, lo que es bueno para ti en precio y malo en estabilidad. Los mercados en disputa se consolidan. Algunos de los nombres de esa tabla van a estar dentro de otras empresas antes de que termine un contrato de tres años, y justo por eso las condiciones de la publicación sobre señales de alerta en los contratos importan más de lo que importó la demo.
Qué hacer en realidad con esto
No puedes elegir a un proveedor por su tabla de accionistas, y no deberías intentarlo. Pero de aquí salen tres acciones concretas:
Pregunta quién es su dueño, y verifica la respuesta por tu cuenta. En las empresas públicas está en sus reportes regulatorios. En las respaldadas por capital privado suele estar en un comunicado de prensa. Si un vendedor es vago sobre quién es el dueño, eso ya te dice algo.
Supón que las promesas del plan de desarrollo no sobreviven a un cambio de control. Una función que "sale el próximo trimestre" es una afirmación de personas que quizá no tomen esa decisión el próximo trimestre. Contrata por lo que existe hoy; toma el plan de desarrollo como un extra.
Ponle precio a la renovación, no al primer plazo. Si el modelo del dueño depende de la expansión neta de ingresos, el trato que te ofrecen es un precio de entrada. Negocia ahora el tope de aumento en la renovación: es la cláusula más valiosa que puedes agregar y la más barata de conseguir antes de firmar.
Y la lección general de la tabla de propiedad: cuando el software es de una empresa de pagos, espera que la relación de pagos sea la parte difícil, que es exactamente lo que encontró la comparación de procesamiento desde la dirección opuesta.
Lo que no voy a afirmar
Que alguno de estos sea un mal producto. Micros opera con éxito operaciones enormes. Clover es un producto de verdad bueno para muchos comercios. La propiedad predice el comportamiento comercial, no la calidad del software.
Que ser independiente sea automáticamente mejor. Un proveedor independiente más pequeño tiene sus propios riesgos: menos capital, menos ingenieros y la posibilidad de ser adquirido o de quebrar. Es un dilema real y no voy a fingir lo contrario.
Una cobertura completa de la propiedad. Revel no está en la tabla, aunque su dueño consta: la empresa de pagos Shift4 completó su adquisición en junio de 2024. No encontré fuentes que pudiera respaldar sobre la propiedad actual de Lavu, así que tampoco está en la tabla. Además, la propiedad cambia; verifícala antes de firmar en lugar de confiar en una tabla con fecha.
Y deberías hacernos la misma pregunta. Este es el blog de Katalyst, competimos con la mayoría de los nombres de arriba, y "¿quién es su dueño y cuál es su periodo de inversión?" es una pregunta justa para nuestros vendedores también. Si somos vagos, aplica la misma regla que te acabo de dar.
El punto no es que gane un modelo de propiedad. Es que un contrato de POS es una relación de varios años con una empresa cuyos incentivos se fijan en algún lugar por encima del equipo de producto, y eso se puede saber de antemano, gratis, antes de firmar nada.
Productos de Katalyst relacionados
Descubre cómo Katalyst se adapta a tu estilo de servicio
Una demostración de 30 minutos de la plataforma, adaptada a cómo opera realmente tu restaurante.